AIA Knowledge & Care Guide
จัดโครงสร้างใหม่ให้อ่านง่าย พร้อมรองรับการอ่านบนมือถือและเดสก์ท็อป
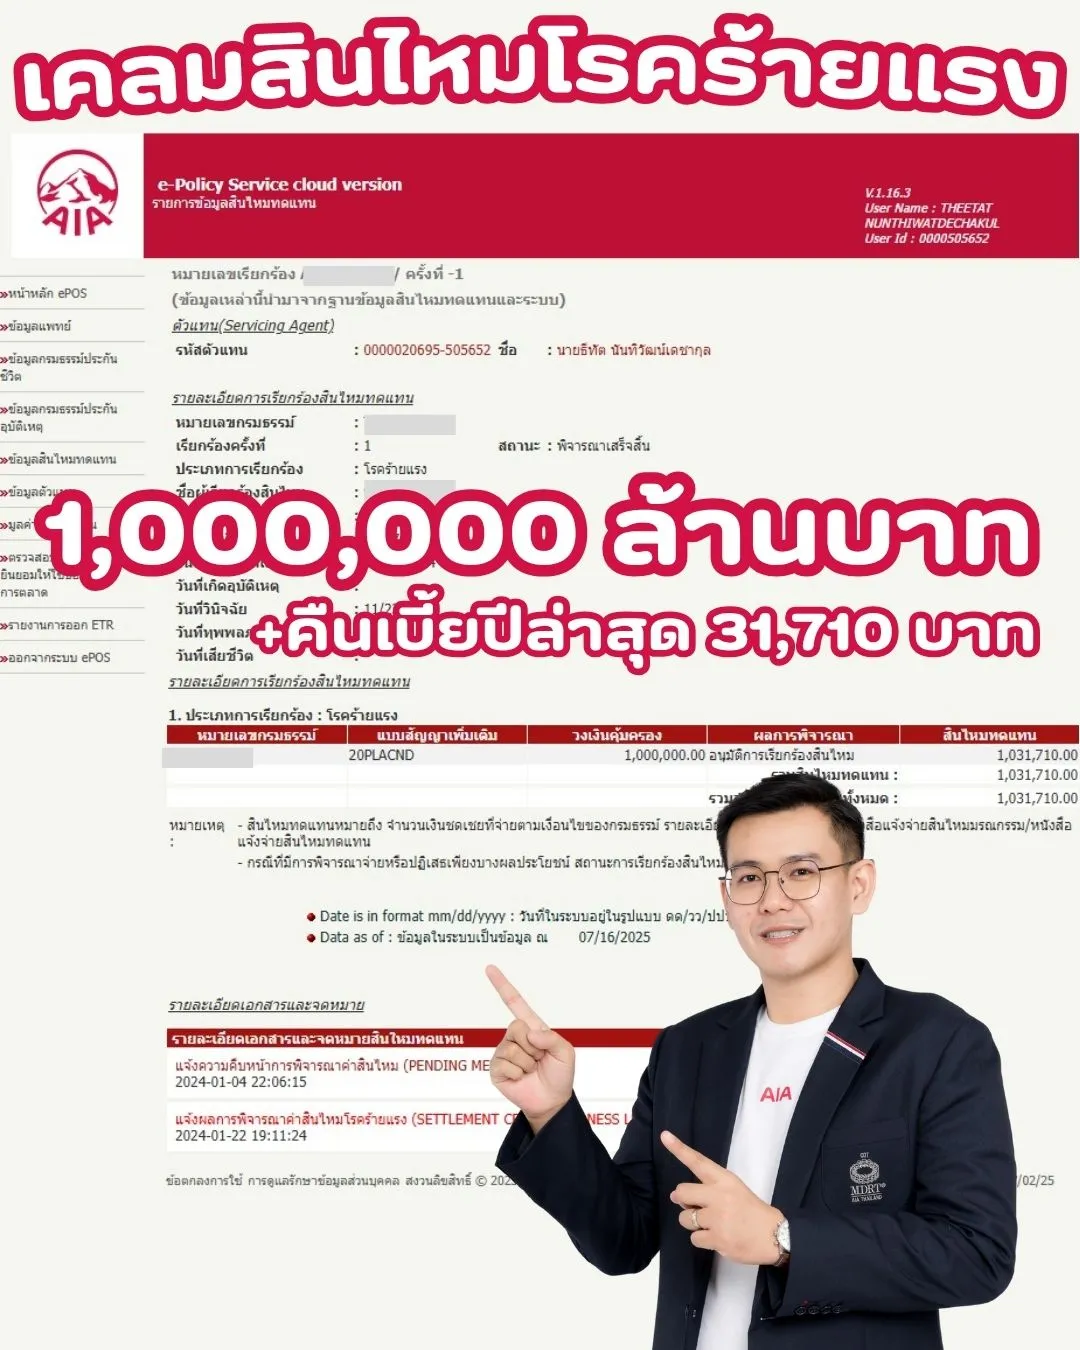
บริการเคลมประกันโรคร้ายแรง 1ล้านบาท AIA
บทความนี้เป็นการสรุปข้อมูลสำคัญจากแบบฟอร์มการเรียกร้องค่าสินไหมและเอกสารทางการแพทย์ที่เกี่ยวข้อง สำหรับการยื่นเคลมประกันโรคร้ายแรงกับบริษัท เอไอเอ จำกัด โดยคุณธีทัต ตัวแทนประกันชีวิต AIA MDRT
1. ข้อมูลผู้เอาประกันภัย
- ชื่อ-นามสกุล: นางสาว xxxxxx xxxxxx
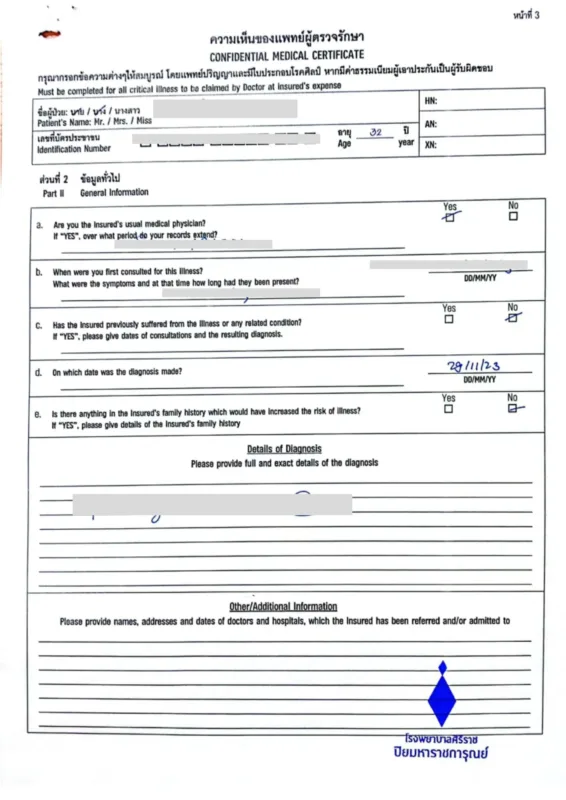
- อายุ: 32 ปี
- กรมธรรม์เลขที่: T2xxxxxxx
- วันที่ของกรมธรรม์: 29 พ.ย. 2563
- แบบประกันที่ทำไว้ AIA CI Super Care
2. รายละเอียดการเคลมประกันโรคร้ายแรง 1ล้านบาท AIA
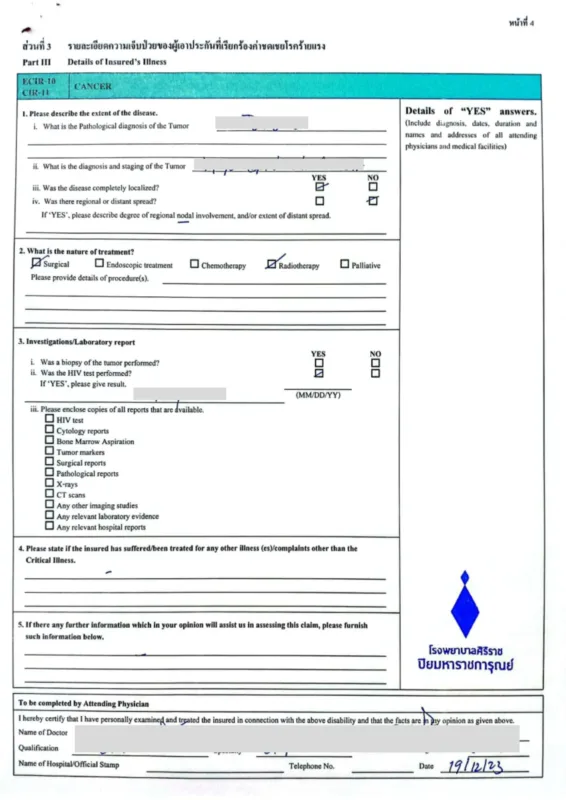
- โรคที่เรียกร้อง: มะเร็ง (มะเร็งต่อมน้ำลายหน้าหู ด้านซ้าย)
- อาการเริ่มแรก: มีก้อนเนื้อบริเวณหน้าหูด้านซ้าย ซึ่งขยายใหญ่ขึ้น
- ระยะเวลาที่มีอาการก่อนพบแพทย์: 3 – 4 เดือน
- วันที่ปรึกษาแพทย์ครั้งแรก: 7 พฤศจิกายน 2566 (ประมาณ 3 ปีหลังจากทำประกัน)
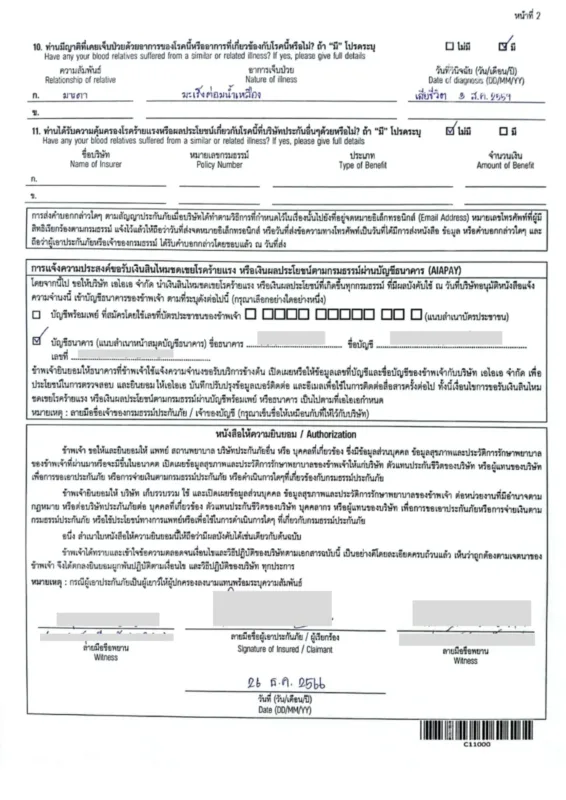
- ประวัติครอบครัว: มารดาเคยป่วยเป็นมะเร็งต่อมน้ำเหลือง (เสียชีวิตปี 2559)
3. การวินิจฉัยและการรักษาโรคมะเร็ง
โรงพยาบาลที่เข้ารับการรักษา
- โรงพยาบาลศิริราช ปิยมหาราชการุณย์
- วันที่เข้ารับการรักษาในโรงพยาบาล: 22 พฤศจิกายน 2566
- วันที่ออกจากโรงพยาบาล: 26 พฤศจิกายน 2566
การวินิจฉัยโรคหลัก
- จากผลพยาธิวิทยา (Pathology Report): Lymphoepithelial CA (มะเร็งต่อมน้ำลายชนิดลิมโฟเอปิทีเลียล) ขนาด 2.3 ซม.
- จากใบรับรองแพทย์: CA parotid gland (มะเร็งต่อมน้ำลาย)
การผ่าตัดโรคมะเร็ง
- วันที่ผ่าตัด: 22 พฤศจิกายน 2566
- หัตถการ: ผ่าตัดเนื้องอกต่อมน้ำลายหน้าหู (Superficial parotidectomy)
- แนวทางการรักษาเพิ่มเติม: ได้รับการรักษาด้วยการฉายรังสี (Radiotherapy)
4. การขอรับเงินสินไหมโรคร้ายแรง เคลมประกันโรคร้ายแรง 1ล้านบาท AIA
- ผู้เอาประกันภัยได้แสดงความประสงค์ขอรับเงินผลประโยชน์ผ่านบัญชีธนาคารออมสิน เลขที่ xxx-x-x-xxxxx
5. สรุปการจ่ายเงินสินไหมและคืนเบี้ยประกันที่ชำระปีสุดท้าย
ดิวกรมธรรม์ของลูกค้าคือ 29/11/2566 ลูกค้าได้ชำระเบี้ยเข้ามาตามปกติ แต่การรักษาโรคร้ายแรงนี้ลูกค้าไปตรวจพบหมอครั้งแรกวันที่ 7 พฤศจิกายน 2566 และ ยังมีอาการมาก่อนตรวจครั้งแรกอีก 3 – 4 เดือน นั่นแปลว่าโรคมะเร็งของลูกค้าท่านนี้ น่าจะเริ่มมีอาการตั้งแต่ ก.ค.-ส.ค. ปี 2566 แล้ว แสดงว่าเป็นโรคนี้ก่อนถึงกำหนดชำระเบี้ยปี 2566
แต่ในระหว่างทางรอผลวินิจฉัยทางการแพทย์ ค่อนข้างใช้เวลานาน หลังจากที่ลูกค้าได้ทราบผลแล้วนั้น ได้ส่งเอกสารเคลมเข้าบริษัท AIA ทางบริษัทก็ใช้เวลาพิจารณาอยู่อีก 1-2 เดือน พอพิจารณาตรวจสอบข้อมูลเรียบร้อยลูกค้าไม่ได้เป็นมาก่อนทำประกันแน่นอน ทางบริษัท AIA ก็ได้อนุมัติสินไหมให้กับลูกค้า 1ล้านบาท และ คืนเบี้ยประกันปีล่าสุดที่ชำระเข้ามาแล้วให้ลูกค้าอีก 31,710 บาท ด้วยครับ
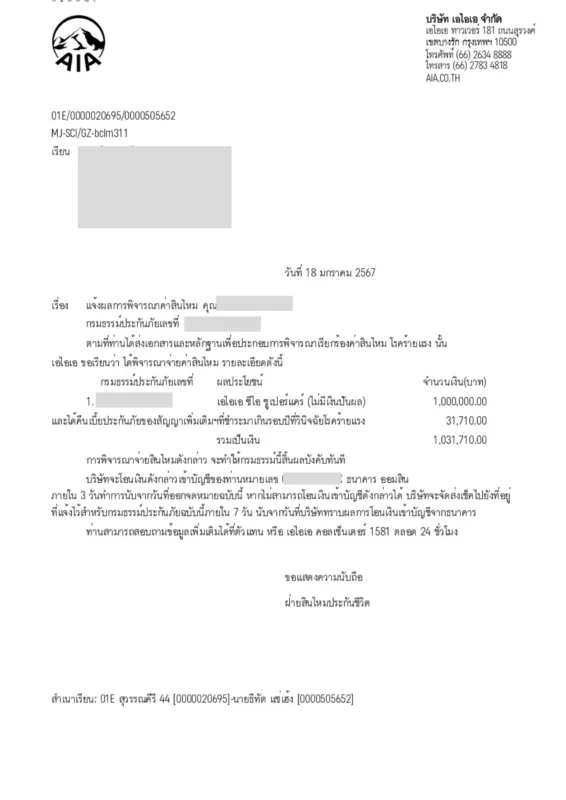
เอกสารประกอบที่สำคัญการเคลมโรคร้ายแรง AIA
- แบบฟอร์มการเรียกร้องค่าสินไหมชดเชยโรคร้ายแรง (ส่วนที่ 1)
- ความเห็นของแพทย์ผู้ตรวจรักษา (ส่วนที่ 2 และ 3)
- สำเนาบัตรประจำตัวประชาชน
- สำเนาสมุดบัญชีธนาคารออมสิน
- รายงานผลการตรวจทางพยาธิวิทยา (Surgical Pathology Report)
- เอกสารสรุปประวัติการรักษา (Discharge Summary)
- ใบรับรองแพทย์
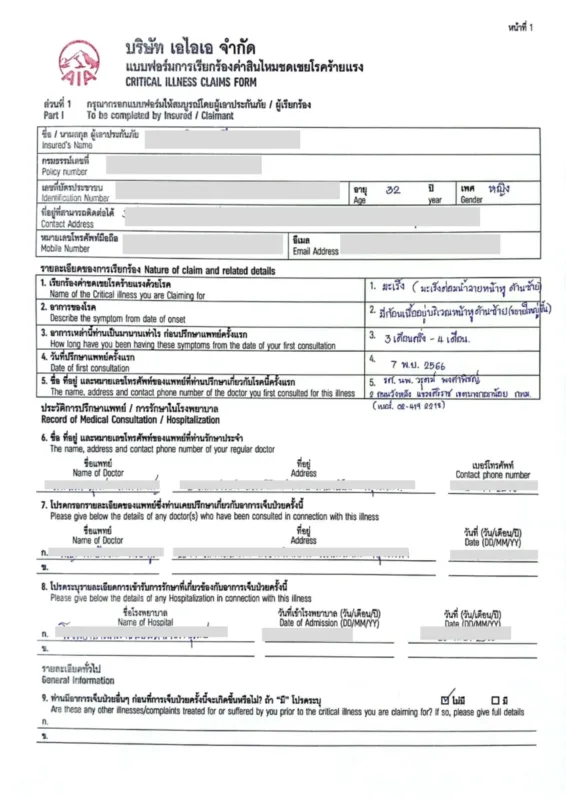
ดาวน์โหลดเอกสารเคลมโรคร้ายแรง AIA ได้ที่ลิ้งค์นี้
ตารางสรุปสาระสำคัญ: บริการทำเคลมประกันโรคร้ายแรง 1ล้านบาท AIA
| ประเด็นสำคัญ | รายละเอียดและข้อควรทราบ |
|---|---|
| หัวข้อหลักของบทความ | บริการทำเคลมประกันโรคร้ายแรง 1ล้านบาท AIA — สรุปสาระสำคัญ เงื่อนไข และแนวทางวางแผนความคุ้มครองอย่างถูกต้อง |
| ประเด็นสำคัญที่ 1 | บริการเคลมประกันโรคร้ายแรง 1ล้านบาท AIA |
| ประเด็นสำคัญที่ 2 | 1. ข้อมูลผู้เอาประกันภัย |
| ประเด็นสำคัญที่ 3 | 2. รายละเอียดการเคลมประกันโรคร้ายแรง 1ล้านบาท AIA |
| ประเด็นสำคัญที่ 4 | 3. การวินิจฉัยและการรักษาโรคมะเร็ง |
| คำแนะนำเพิ่มเติม | ควรตรวจสอบเงื่อนไขความคุ้มครอง ระยะเวลารอคอย และข้อยกเว้นร่วมกับตัวแทนประกันชีวิต AIA ก่อนตัดสินใจ |
คำถามที่พบบ่อย (FAQ)
1. สรุปจุดเด่นและเงื่อนไขสำคัญของ บริการทำเคลมประกันโรคร้ายแรง 1ล้านบาท AIA มีอะไรบ้าง?
สาระสำคัญของ บริการทำเคลมประกันโรคร้ายแรง 1ล้านบาท AIA มุ่งเน้นเรื่อง บริการเคลมประกันโรคร้ายแรง 1ล้านบาท AIA โดยผู้เอาประกันภัยควรศึกษารายละเอียดคำนิยาม เงื่อนไขความคุ้มครอง และระยะเวลารอคอยตามที่ระบุในสัญญาเพิ่มเติมหรือเอกสารทางการของ เอไอเอ ประเทศไทย เพื่อให้ได้รับสิทธิประโยชน์สูงสุด
2. ข้อควรรู้เกี่ยวกับ 1. ข้อมูลผู้เอาประกันภัย ต้องเตรียมตัวอย่างไร?
ในการดำเนินการเกี่ยวกับ 1. ข้อมูลผู้เอาประกันภัย แนะนำให้ตรวจสอบสถานะกรมธรรม์ เอกสารใบรับรองแพทย์ หรือหลักฐานการชำระเบี้ยประกันภัยให้ครบถ้วน และสามารถติดต่อตัวแทนประกันชีวิต AIA เพื่อช่วยตรวจสอบสิทธิ์และประสานงานได้อย่างรวดเร็ว
3. ความคุ้มครองนี้สามารถใช้ลดหย่อนภาษีและอยู่ภายใต้มาตรฐานใด?
ผลิตภัณฑ์ประกันชีวิตและสัญญาเพิ่มเติมประกันสุขภาพ/โรคร้ายแรงของ AIA อยู่ภายใต้การกำกับดูแลของสำนักงาน คปภ. (oic.or.th) และสามารถนำเบี้ยประกันภัยไปใช้สิทธิ์ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากร (rd.go.th) กำหนด
🔗 คู่มือวางแผนประกันที่เกี่ยวข้องและแหล่งอ้างอิงทางการ
หน้าหลักและคู่มือเปรียบเทียบแบบประกัน AIA:
• เปรียบเทียบประกันสุขภาพ AIA ทุกแผนยอดนิยม 2026
• AIA Health Happy New ประกันสุขภาพเหมาจ่าย Balanced & Begin
• ประกันโรคร้ายแรง AIA คุ้มครองครบทุกระยะ
• ประกันชีวิตมีกี่แบบ และควรเลือกสัญญาหลักอย่างไร
แหล่งข้อมูลอ้างอิงและหน่วยงานกำกับดูแล:
• เอไอเอ ประเทศไทย (AIA Thailand) — ข้อมูลผลิตภัณฑ์และเงื่อนไขความคุ้มครองทางการ
• สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) — มาตรฐานสัญญาประกันภัยและการคุ้มครองผู้บริโภค
• กรมสรรพากร (The Revenue Department) — หลักเกณฑ์การลดหย่อนภาษีเบี้ยประกันชีวิตและประกันสุขภาพ