ประกันสะสมทรัพย์ AIA มีแบบไหนบ้าง เปรียบเทียบและแนวทางเลือก
ประกันสะสมทรัพย์ (Endowment) ช่วยสร้างวินัยการออม การันตีผลประโยชน์ตามสัญญา พร้อมความคุ้มครองชีวิตและสิทธิลดหย่อนภาษี หน้านี้รวบรวมแบบประกันสะสมทรัพย์ยอดนิยมของ AIA ตารางเปรียบเทียบผลประโยชน์ และ 3 ขั้นตอนเลือกแผนให้เหมาะกับเป้าหมายทางการเงินของคุณ
ประกันสะสมทรัพย์ AIA คืออะไร
เป็นประกันชีวิตที่มีผลประโยชน์การออมและความคุ้มครองตามเงื่อนไขกรมธรรม์ การเลือกควรเทียบระยะชำระเบี้ย ระยะคุ้มครอง เงินคืน และเงินครบกำหนดร่วมกัน พร้อมแยกผลประโยชน์ที่รับรองตามสัญญาออกจากส่วนที่ไม่รับรอง หากต้องใช้เงินก่อนกำหนดควรตรวจมูลค่าเวนคืนด้วย
ประกันไม่ใช่เงินฝาก การเวนคืนก่อนกำหนดอาจได้รับเงินน้อยกว่าเบี้ยที่ชำระ จึงควรพิจารณาเงินสำรองที่ต้องใช้ระหว่างสัญญาด้วย
ประกันสะสมทรัพย์ AIA มีแบบไหนบ้าง
เลือกภาพหรือชื่อผลิตภัณฑ์เพื่ออ่านรายละเอียดและโบรชัวร์ เปรียบเทียบรูปแบบความคุ้มครองและเงื่อนไขของแต่ละรุ่น กรุณาตรวจรุ่นและการเปิดรับประกันล่าสุดก่อนสมัคร
 ออมสั้น 5 ปี →
AIA 5Pay10
ประกันสะสมทรัพย์แบบชำระเบี้ย 5 ปี ระยะสัญญา 10 ปี วางแผนออมเงินระยะสั้น คล่องตัว รับเงินคืนแน่นอนตามสัญญา
 ยอดนิยมระยะยาว →
AIA Endowment 15/25
ประกันสะสมทรัพย์แบบชำระเบี้ย 15 ปี ระยะสัญญา 25 ปี ออมยาวมั่นคง เหมาะสำหรับสร้างกองทุนเพื่ออนาคตและทุนการศึกษาบุตร
 เงินคืนตามสัญญา →
AIA Excellent
ประกันสะสมทรัพย์สำหรับเป้าหมายเงินตามกำหนดสัญญา ตรวจร้อยละเงินคืนรายงวดและฐานคำนวณเงินครบสัญญาอย่างชัดเจน
 เงินคืนตลอดชีพ (Par) →
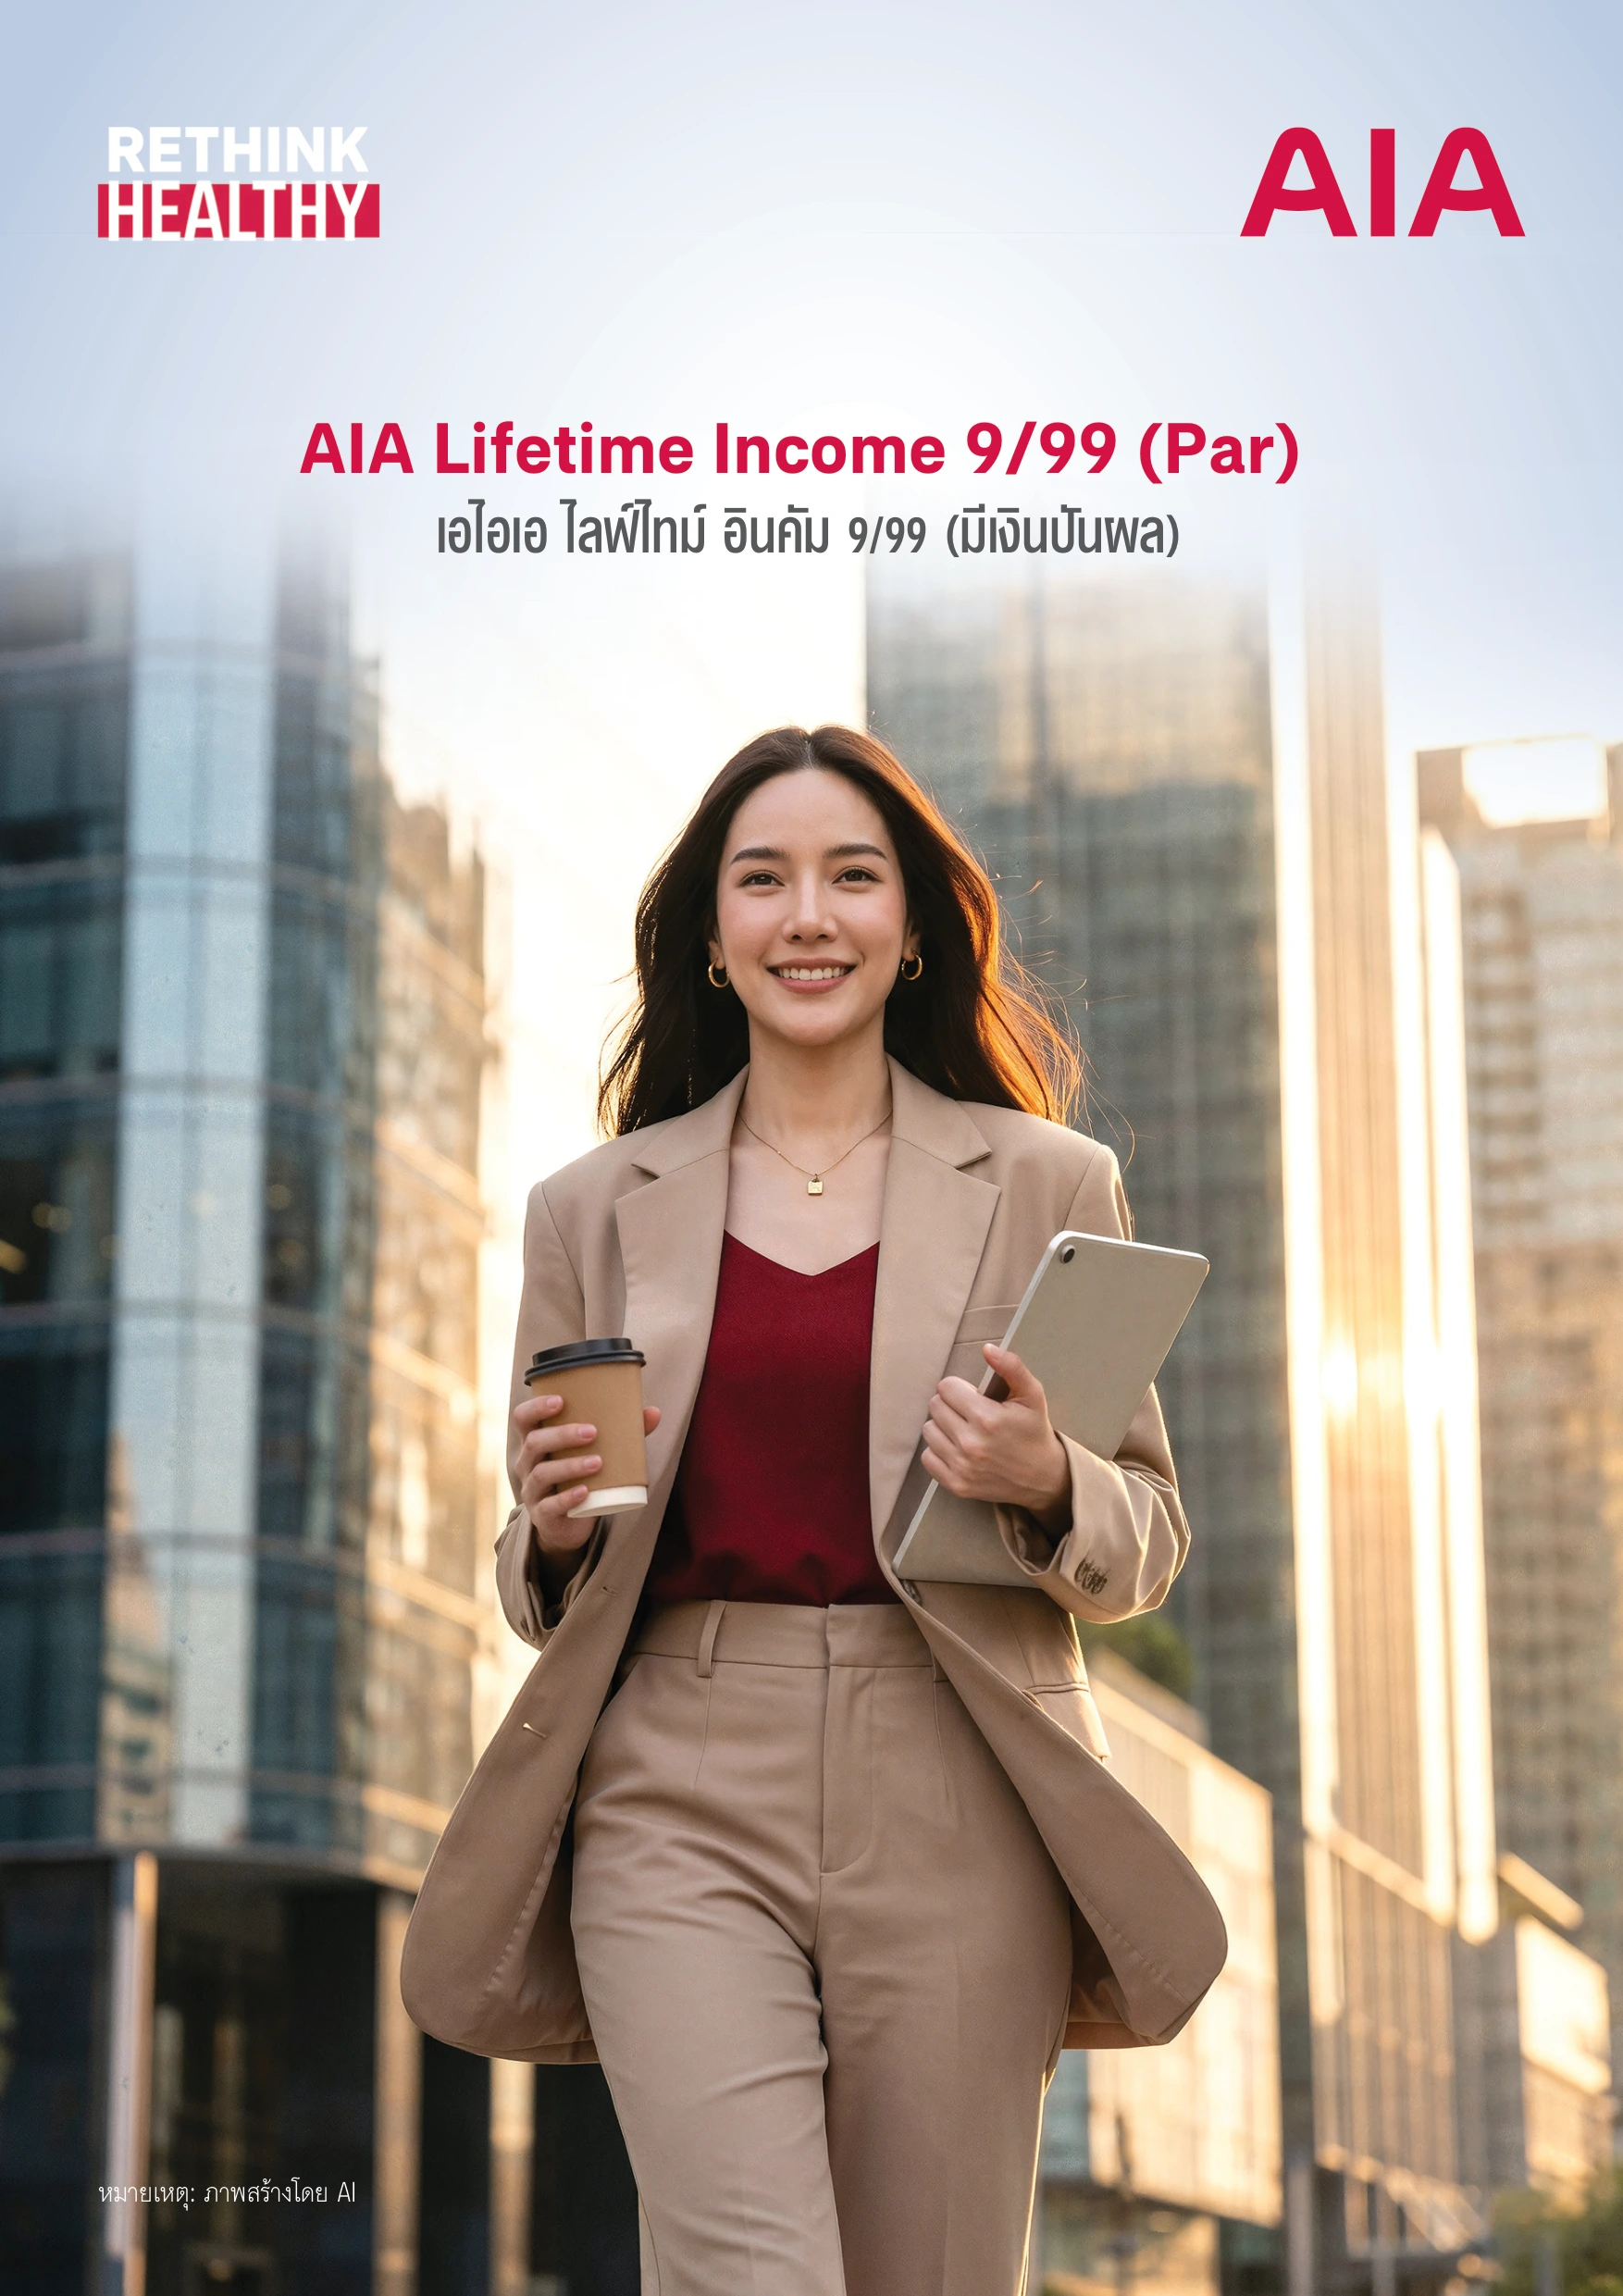
AIA Lifetime Income 9/99 (Par)
แผนรับเงินระยะยาวแบบมีส่วนร่วมในเงินปันผล ซึ่งส่วนเงินปันผลไม่รับรอง ชำระเบี้ย 9 ปี รับเงินคืนยาวถึงอายุ 99 ปี
 คุ้มครองถึง 99 ปี →
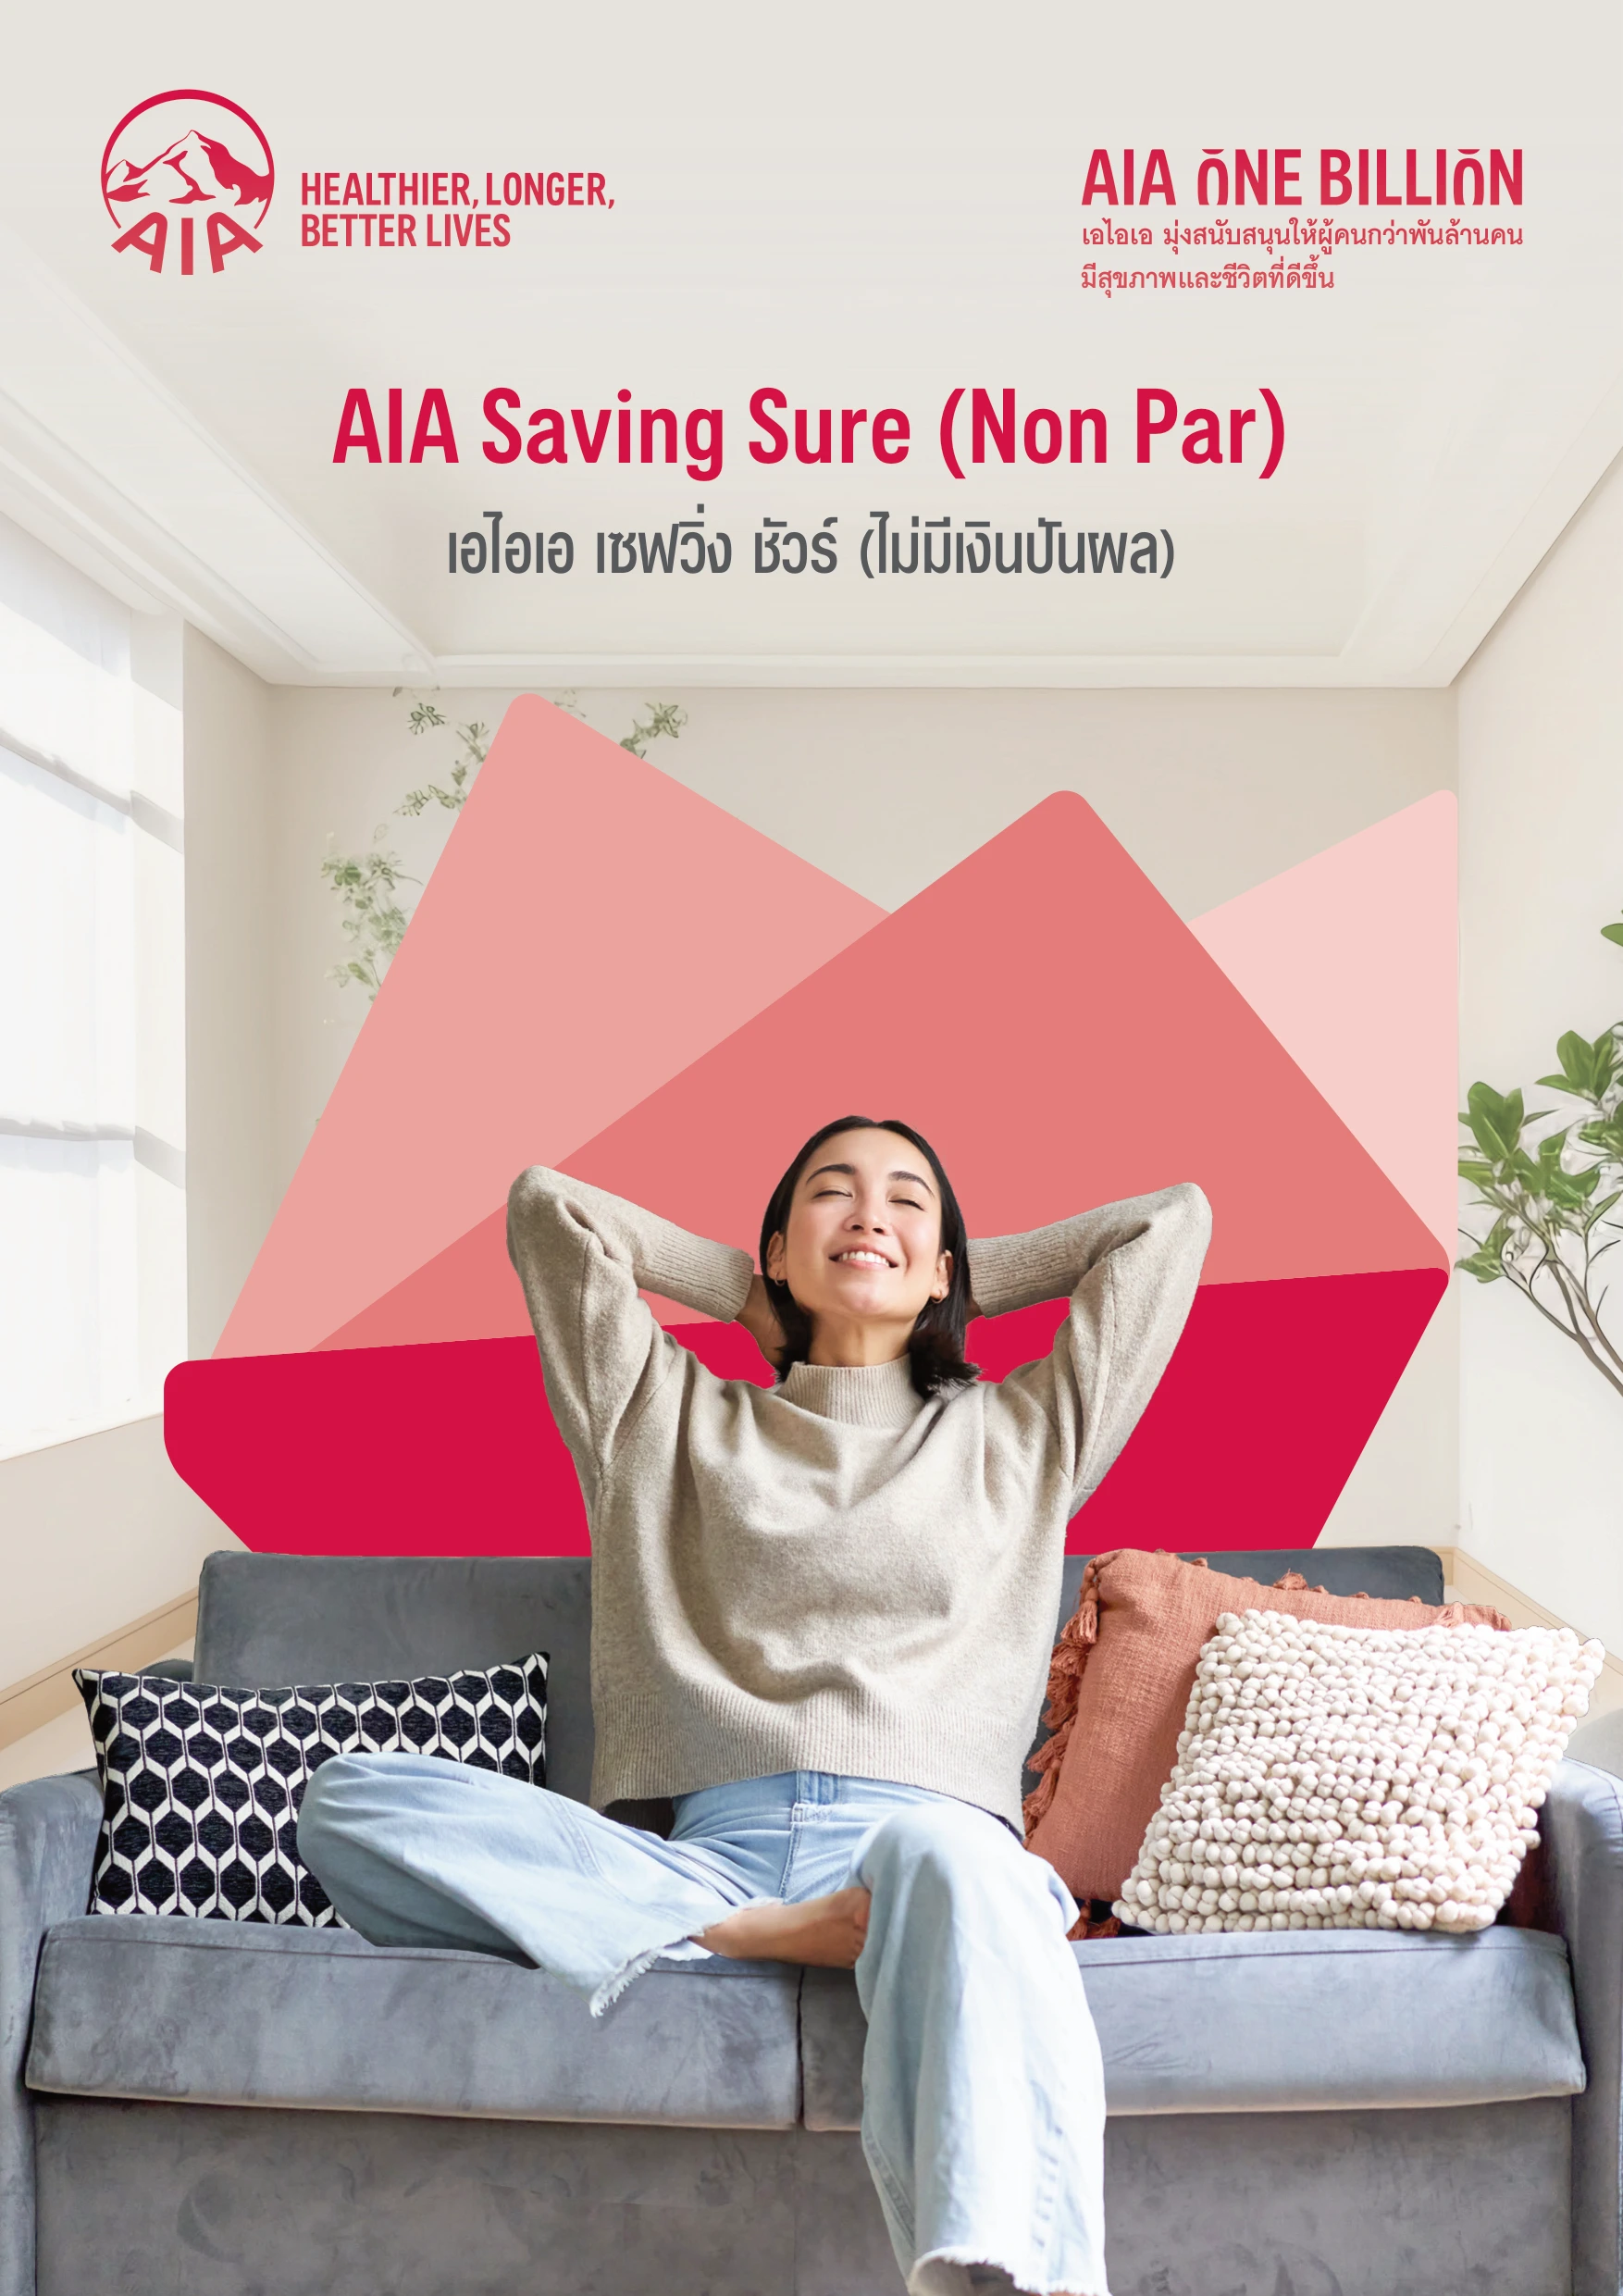
AIA Saving Sure
ประกันสะสมทรัพย์สำหรับวางแผนเงินออมควบคู่ความคุ้มครองชีวิต ชำระเบี้ย 10 ปี คุ้มครองยาวนานถึงอายุ 99 ปี พร้อมเงินคืนรายงวด
เปรียบเทียบเบื้องต้นก่อนเลือกแผน
ตารางนี้ช่วยแยกประเด็นที่ควรตรวจในแต่ละแบบ ไม่ใช้ชื่อหมวดแทนข้อกำหนดของกรมธรรม์ และไม่จัดอันดับจากราคาเพียงอย่างเดียว
| ผลิตภัณฑ์ | รูปแบบที่ต้องแยก | ประเด็นก่อนขอใบเสนอราคา |
|---|---|---|
| AIA 5Pay10 → | ประกันสะสมทรัพย์แบบชำระเบี้ย 5 ปี ระยะสัญญา 10 ปี | วางงบชำระเบี้ย 5 ปีเทียบกับระยะสัญญา 10 ปี ตรวจเงินคืนรายงวดและมูลค่าเวนคืนก่อนครบกำหนด โดยเป็นแบบไม่มีเงินปันผล |
| AIA Endowment 15/25 → | ประกันสะสมทรัพย์แบบชำระเบี้ย 15 ปี ระยะสัญญา 25 ปี | ประเมินภาระชำระเบี้ย 15 ปีและเป้าหมายเงินครบสัญญาในปีที่ 25 พร้อมตารางเงินคืนและผลหากหยุดชำระก่อนกำหนด |
| AIA Excellent → | ประกันสะสมทรัพย์สำหรับเป้าหมายเงินตามกำหนดสัญญา | ตรวจร้อยละเงินคืนรายงวดและฐานคำนวณเงินครบสัญญา รวมถึงการหักเงินคืนที่จ่ายไปแล้วในการคำนวณผลประโยชน์ตามเงื่อนไข |
| AIA Lifetime Income 9/99 (Par) → | แผนรับเงินระยะยาวแบบมีส่วนร่วมในเงินปันผล ซึ่งส่วนเงินปันผลไม่รับรอง | แยกเงินคืนรายงวดที่กำหนดในสัญญาออกจากเงินปันผลที่ไม่รับรอง พร้อมงบชำระเบี้ย 9 ปีและผลเมื่อเวนคืนก่อนครบอายุสัญญา |
| AIA Saving Sure → | ประกันสะสมทรัพย์สำหรับวางแผนเงินออมควบคู่ความคุ้มครองชีวิต | ตรวจแผนชำระเบี้ย 10 ปี เงินคืนรายงวด และความคุ้มครองถึงอายุ 99 ปี พร้อมเงื่อนไขยกเว้นเบี้ยกรณีทุพพลภาพของสัญญาที่แนบ |
เปรียบเทียบตามเป้าหมาย ก่อนเลือกผลิตภัณฑ์
เริ่มจากสิ่งที่ต้องการให้ประกันช่วยรองรับ แล้วจึงอ่านความคุ้มครองของแต่ละแบบ ตารางนี้เป็นแนวทางตั้งคำถามก่อนขอใบเสนอราคา ไม่ใช่การจัดอันดับหรือคำยืนยันผลการรับประกัน
| เป้าหมายหรือสถานการณ์ | แนวทางเปรียบเทียบ | สิ่งที่ต้องตรวจเพิ่มเติม |
|---|---|---|
| 🎯 มีเป้าหมายใช้เงินเป็นช่วงเวลา | เทียบกำหนดเงินคืนและเงินครบสัญญา | วันได้รับเงินควรสอดคล้องกับเป้าหมาย ไม่ดูเฉพาะยอดรวม |
| 💧 อาจต้องใช้เงินก่อนกำหนด | ตรวจมูลค่าเวนคืนและสภาพคล่อง | เงินที่ได้รับเมื่อเลิกสัญญาก่อนกำหนดอาจต่างจากเบี้ยสะสม |
| ⚖️ กำลังเทียบแบบมีส่วนที่ไม่รับรอง | แยกผลประโยชน์รับรองกับส่วนที่เป็นตัวอย่าง | อย่านำตัวเลขสมมติรวมเป็นเงินที่บริษัทรับรองว่าจะจ่าย |
3 ขั้นตอนเลือกแผนให้ตรงกับเป้าหมาย
1. เริ่มจากวันที่ต้องใช้เงิน
วางแผนว่าจะใช้เงินเพื่อการศึกษา เกษียณ หรือเป้าหมายอื่นเมื่อใด แล้วเลือกกำหนดครบสัญญาที่สอดคล้องกัน แยกเงินฉุกเฉินออกจากเงินสำหรับสัญญาระยะยาว เพราะการเวนคืนก่อนกำหนดอาจได้เงินน้อยกว่าเบี้ยรวม
2. ทำตารางเงินเข้าและเงินออก
วางเบี้ยที่ต้องจ่ายและเงินคืนแต่ละงวดตามปีกรมธรรม์ แล้วระบุฐานคำนวณว่าร้อยละของทุนประกันหรือเบี้ย ไม่ใช้ยอดร้อยละรวมแทนอัตราผลตอบแทนรายปี หากเปรียบเทียบผลตอบแทนต้องคำนึงถึงเวลารับและจ่ายเงิน
3. แยกส่วนรับรองกับเงินปันผล
แบบมีส่วนร่วมในเงินปันผล เช่น Lifetime Income มีส่วนที่ไม่รับรอง จึงควรดูตารางผลประโยชน์รับรองก่อน แล้วค่อยดูเงินปันผลตามสมมติฐานเป็นข้อมูลประกอบ ส่วนแบบไม่มีเงินปันผลให้ยึดผลประโยชน์ตามสัญญา
คำถามที่พบบ่อยก่อนตัดสินใจ
Q เงินคืนรวมเท่ากับผลตอบแทนต่อปีหรือไม่
ไม่ใช่ เงินคืนรวมตลอดสัญญาไม่ใช่ผลตอบแทนแบบทบต้นต่อปี (IRR) การคำนวณผลตอบแทนที่แท้จริงต้องคำนึงถึงระยะเวลาการถือครองและมูลค่าเงินตามเวลา
Q แบบ Par กับ Non Par ต่างกันอย่างไร
แบบ Par มีส่วนเงินปันผลที่ไม่รับรองตามเงื่อนไข จึงต้องแยกจากผลประโยชน์ที่รับรอง ส่วน Non Par ให้ดูผลประโยชน์ตามตารางกรมธรรม์โดยไม่คาดเงินปันผลเพิ่มเติม
Q ดูเบี้ยจากหน้านี้แล้วสมัครได้ทันทีหรือไม่
หน้านี้เป็นภาพรวมเพื่อช่วยเปรียบเทียบ ต้องขอใบเสนอราคาและตรวจเงื่อนไขของรุ่นที่เลือกก่อนสมัคร เบี้ยและการรับประกันขึ้นกับข้อมูลผู้ขอเอาประกันและหลักเกณฑ์ของบริษัท
Q หากมีความคุ้มครองเดิมอยู่แล้วควรเริ่มอย่างไร
รวบรวมกรมธรรม์หรือสวัสดิการเดิม แล้วแยกวัตถุประสงค์ วงเงิน และเงื่อนไขที่มีอยู่ก่อนพิจารณาส่วนเพิ่ม ไม่จำเป็นต้องเลือกผลิตภัณฑ์ใหม่จากชื่อหมวดหรือจำนวนผลประโยชน์เพียงอย่างเดียว
แหล่งข้อมูลและการอ่านรายละเอียด
อ่านผลประโยชน์ ข้อยกเว้น และเอกสารประกอบในหน้ารายละเอียดของแต่ละรุ่น พร้อมตรวจโบรชัวร์และใบเสนอราคาก่อนตัดสินใจ
ปรับปรุงข้อมูล 17 ตุลาคม 2569 ผลประโยชน์เป็นไปตามเงื่อนไขกรมธรรม์ การพิจารณารับประกันและรุ่นที่เปิดรับอาจเปลี่ยนแปลงได้
ปรึกษาแบบประกันกับตัวแทน AIA
สอบถามรายละเอียดแบบประกัน และขอใบเสนอราคาให้เหมาะกับอายุ งบประมาณ และความคุ้มครองที่ต้องการ พร้อมอธิบายเงื่อนไขและข้อยกเว้นก่อนตัดสินใจ ไม่ต้องส่งเลขบัตรเครดิตหรือรหัสผ่าน