AIA Claim & Care Guide
เรียบเรียงข้อมูลใหม่ให้อ่านง่าย พร้อมโครงสร้างที่เหมาะกับการอ่านบนมือถือ
การขอส่วนลด รพ.สมิติเวช โต้แย้งเคลมไม่ต้องสำรองจ่าย
บทสรุปนี้อ้างอิงจากกรณีตัวอย่างลูกค้าของคุณธีทัต ตัวแทนประกันชีวิต AIA คุณวุฒิ MDRT ที่เข้ารับการรักษาในโรงพยาบาล แต่ประสบปัญหาในการเคลมประกันในช่วงแรก ซึ่งสะท้อนให้เห็นถึงความสำคัญและประสบการณ์ของตัวแทนในการประสานงานเพื่อรักษาผลประโยชน์สูงสุดของลูกค้า
สถานการณ์ เคลมครั้ง ที่ 1
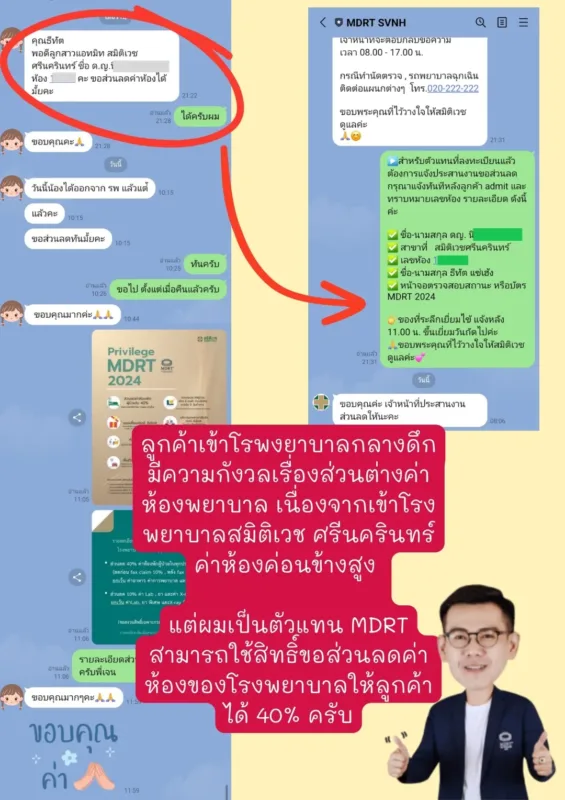
ลูกค้ามีความจำเป็นต้องเข้ารับการรักษาที่โรงพยาบาลสมิติเวช ศรีนครินทร์ แต่เมื่อโรงพยาบาลส่งเรื่องเบิกค่ารักษาพยาบาล (Fax Claim) ในครั้งแรก กลับได้รับการปฏิเสธจาก AIA ทำให้โรงพยาบาลแจ้งให้ลูกค้าต้อง “สำรองจ่ายค่ารักษาพยาบาลไปก่อน” ซึ่งสร้างความกังวลใจให้แก่ลูกค้าเป็นอย่างมาก
การดำเนินการและการให้บริการโดยผมธีทัต
จากปัญหาดังกล่าว คุณธีทัตได้เข้ามาดูแลและประสานงานอย่างใกล้ชิด โดยอาศัยประสบการณ์และความเป็นมืออาชีพ ดังนี้
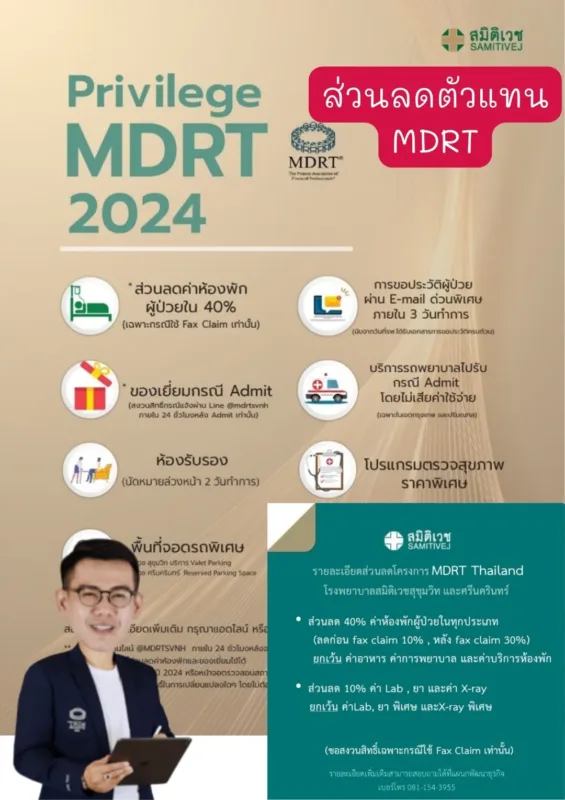
- ใช้สิทธิ์ MDRT เพื่อมอบส่วนลดทันที: ในเบื้องต้น เพื่อลดภาระค่าใช้จ่ายและความกังวลของลูกค้า คุณธีทัตได้ใช้สิทธิ์ Privilege MDRT 2024 ประสานงานกับโรงพยาบาล ทำให้ลูกค้าได้รับ ส่วนลดค่าห้องโรงพยาบาลถึง 40% รวมถึงส่วนลดค่า Lab และค่า X-ray ซึ่งเป็นสิทธิพิเศษสำหรับลูกค้าของตัวแทน MDRT เท่านั้น
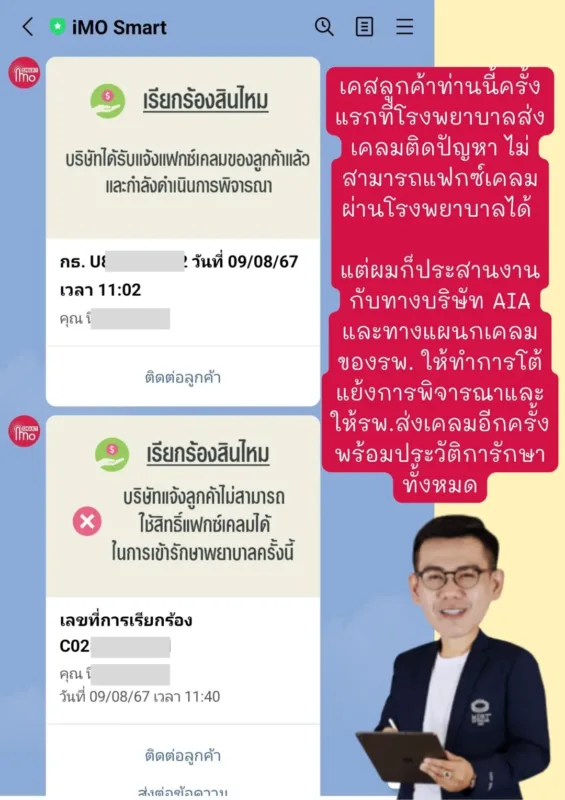
- ประสานงานโต้แย้งผลการเคลม: คุณธีทัตไม่เพียงแต่ช่วยเรื่องส่วนลด แต่ยังทำหน้าที่เป็นคนกลางในการประสานงานระหว่างลูกค้า, โรงพยาบาล และฝ่ายพิจารณาสินไหมของ AIA อย่างเต็มที่
- แนะนำกระบวนการที่ถูกต้อง: ด้วยความเข้าใจในระบบการเคลม คุณธีทัตได้ให้คำแนะนำแก่เจ้าหน้าที่ของโรงพยาบาลในการทำเรื่อง “โต้แย้งผลการพิจารณา” และรวบรวมเอกสารพร้อมประวัติการรักษาทั้งหมด เพื่อยื่นเรื่องให้ AIA พิจารณาใหม่อีกครั้ง
ผลลัพธ์ การบริการโต้แย้งเคลม
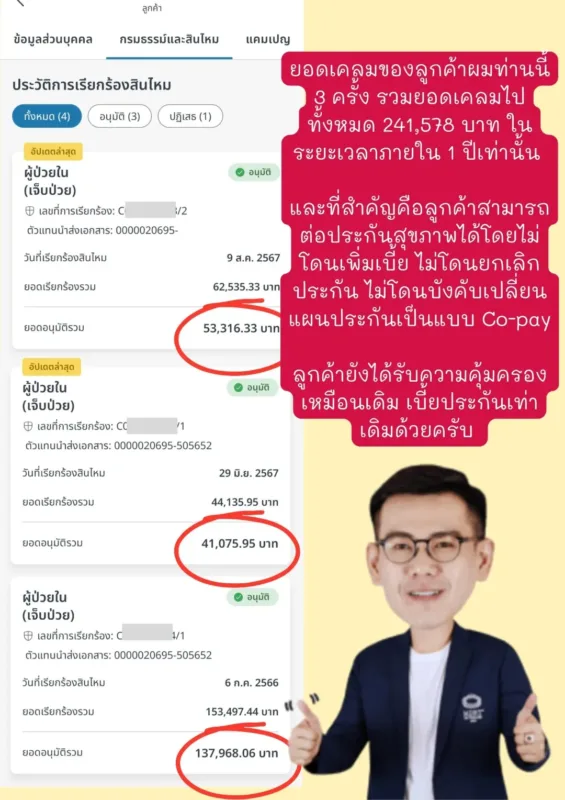
หลังจากที่โรงพยาบาลดำเนินการยื่นเรื่องเคลมเข้ามาใหม่ตามคำแนะนำของคุณธีทัต พร้อมเอกสารและประวัติการรักษาที่ครบถ้วน ฝ่ายพิจารณาสินไหมของ AIA ได้ทบทวนและ อนุมัติการจ่ายสินไหมในเคสล่าสุดเป็นยอดเงิน 53,316.33 บาท
ผลลัพธ์สุดท้ายคือ ลูกค้าสามารถเข้ารับการรักษาได้โดย “ไม่ต้องสำรองจ่าย” แม้แต่บาทเดียว
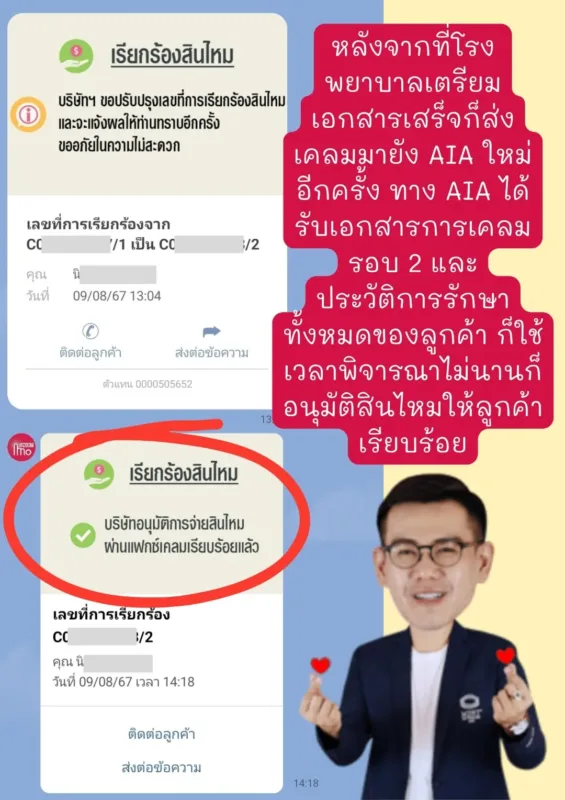
บทสรุปเรื่อง ขอส่วนลด รพ.สมิติเวช โต้แย้งเคลมไม่ต้องสำรองจ่าย
เคสนี้แสดงให้เห็นว่า ประสบการณ์และความใส่ใจของตัวแทนเป็นปัจจัยสำคัญอย่างยิ่งที่ช่วยให้ลูกค้าผ่านพ้นปัญหาไปได้ด้วยดี การมีตัวแทนมืออาชีพอย่างคุณธีทัต ที่มีความรู้ความเข้าใจในกระบวนการทำงานของทั้งโรงพยาบาลและบริษัทประกัน สามารถเปลี่ยนผลการพิจารณาจาก “ปฏิเสธ” เป็น “อนุมัติ” และช่วยให้ลูกค้าได้รับความคุ้มครองตามสิทธิ์ที่ควรจะได้รับอย่างเต็มที่
ยิ่งไปกว่านั้น จากประวัติการเคลมของลูกค้าท่านนี้ พบว่าภายในระยะเวลาเพียง 1 ปี มีการเคลมค่ารักษาพยาบาลรวม 3 ครั้ง เป็นยอดเงินเคลมทั้งสิ้น 241,578 บาท ซึ่งทั้งหมดได้รับการอนุมัติและดูแลอย่างดีเสมอมา เป็นการยืนยันว่าลูกค้าสามารถต่อประกันสุขภาพได้ตามปกติโดยไม่ถูกเพิ่มเบี้ย หรือเปลี่ยนแปลงเงื่อนไขความคุ้มครองแต่อย่างใด
สนใจสมัครเป็นตัวแทนประกันชีวิต AIA คลิก!
ตารางสรุปสาระสำคัญ: ขอส่วนลด รพ.สมิติเวช โต้แย้งเคลมไม่ต้องสำรองจ่าย 2025
| ประเด็นสำคัญ | รายละเอียดและข้อควรทราบ |
|---|---|
| หัวข้อหลักของบทความ | ขอส่วนลด รพ.สมิติเวช โต้แย้งเคลมไม่ต้องสำรองจ่าย 2025 — สรุปสาระสำคัญ เงื่อนไข และแนวทางวางแผนความคุ้มครองอย่างถูกต้อง |
| ประเด็นสำคัญที่ 1 | การขอส่วนลด รพ.สมิติเวช โต้แย้งเคลมไม่ต้องสำรองจ่าย |
| ประเด็นสำคัญที่ 2 | สถานการณ์ เคลมครั้ง ที่ 1 |
| ประเด็นสำคัญที่ 3 | การดำเนินการและการให้บริการโดยผมธีทัต |
| ประเด็นสำคัญที่ 4 | ผลลัพธ์ การบริการโต้แย้งเคลม |
| คำแนะนำเพิ่มเติม | ควรตรวจสอบเงื่อนไขความคุ้มครอง ระยะเวลารอคอย และข้อยกเว้นร่วมกับตัวแทนประกันชีวิต AIA ก่อนตัดสินใจ |
คำถามที่พบบ่อย (FAQ)
1. สรุปจุดเด่นและเงื่อนไขสำคัญของ ขอส่วนลด รพ.สมิติเวช โต้แย้งเคลมไม่ต้องสำรองจ่าย 2025 มีอะไรบ้าง?
สาระสำคัญของ ขอส่วนลด รพ.สมิติเวช โต้แย้งเคลมไม่ต้องสำรองจ่าย 2025 มุ่งเน้นเรื่อง การขอส่วนลด รพ.สมิติเวช โต้แย้งเคลมไม่ต้องสำรองจ่าย โดยผู้เอาประกันภัยควรศึกษารายละเอียดคำนิยาม เงื่อนไขความคุ้มครอง และระยะเวลารอคอยตามที่ระบุในสัญญาเพิ่มเติมหรือเอกสารทางการของ เอไอเอ ประเทศไทย เพื่อให้ได้รับสิทธิประโยชน์สูงสุด
2. ข้อควรรู้เกี่ยวกับ สถานการณ์ เคลมครั้ง ที่ 1 ต้องเตรียมตัวอย่างไร?
ในการดำเนินการเกี่ยวกับ สถานการณ์ เคลมครั้ง ที่ 1 แนะนำให้ตรวจสอบสถานะกรมธรรม์ เอกสารใบรับรองแพทย์ หรือหลักฐานการชำระเบี้ยประกันภัยให้ครบถ้วน และสามารถติดต่อตัวแทนประกันชีวิต AIA เพื่อช่วยตรวจสอบสิทธิ์และประสานงานได้อย่างรวดเร็ว
3. ความคุ้มครองนี้สามารถใช้ลดหย่อนภาษีและอยู่ภายใต้มาตรฐานใด?
ผลิตภัณฑ์ประกันชีวิตและสัญญาเพิ่มเติมประกันสุขภาพ/โรคร้ายแรงของ AIA อยู่ภายใต้การกำกับดูแลของสำนักงาน คปภ. (oic.or.th) และสามารถนำเบี้ยประกันภัยไปใช้สิทธิ์ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากร (rd.go.th) กำหนด
🔗 คู่มือวางแผนประกันที่เกี่ยวข้องและแหล่งอ้างอิงทางการ
หน้าหลักและคู่มือเปรียบเทียบแบบประกัน AIA:
• เปรียบเทียบประกันสุขภาพ AIA ทุกแผนยอดนิยม 2026
• AIA Health Happy New ประกันสุขภาพเหมาจ่าย Balanced & Begin
• ประกันโรคร้ายแรง AIA คุ้มครองครบทุกระยะ
• ประกันชีวิตมีกี่แบบ และควรเลือกสัญญาหลักอย่างไร
แหล่งข้อมูลอ้างอิงและหน่วยงานกำกับดูแล:
• เอไอเอ ประเทศไทย (AIA Thailand) — ข้อมูลผลิตภัณฑ์และเงื่อนไขความคุ้มครองทางการ
• สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) — มาตรฐานสัญญาประกันภัยและการคุ้มครองผู้บริโภค
• กรมสรรพากร (The Revenue Department) — หลักเกณฑ์การลดหย่อนภาษีเบี้ยประกันชีวิตและประกันสุขภาพ