เปิดตัว AIA Lifetime Income 9/99 (Par)
AIA เปิดการขายแบบประกันชีวิตใหม่ AIA Lifetime Income 9/99 (Par) สรุปจุดเด่นที่ควรรู้
AIA เปิดการขายแบบประกันชีวิตใหม่ AIA Lifetime Income 9/99 (Par) หรือ เอไอเอ ไลฟ์ไทม์ อินคัม 9/99 (มีเงินปันผล) เป็นแบบประกันชีวิตที่ชำระเบี้ย 9 ปี คุ้มครองถึงวันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยมีอายุครบ 99 ปี พร้อมเงินจ่ายคืนรายงวด และมีโอกาสรับเงินปันผลตามเงื่อนไขที่กำหนด
บทความนี้เป็นการสรุปข้อมูลจากตัวแทนเพื่อให้อ่านเข้าใจง่าย ไม่ใช่เอกสารทางการแทนกรมธรรม์ รายละเอียดที่สมบูรณ์ควรตรวจสอบจากเอกสารประกอบการขายและกรมธรรม์ประกันภัยฉบับจริงก่อนตัดสินใจ
สำหรับตัวแทนที่ต้องการดูภาพรวมการเปิดตัว กำหนดการ วิทยากร และประเด็นที่ควรใช้เตรียมความเข้าใจก่อนสื่อสารกับลูกค้า สามารถอ่านเพิ่มเติมได้ที่ งานเปิดตัวผลิตภัณฑ์ใหม่ AIA Lifetime Income 9/99 (Par)
AIA Lifetime Income 9/99 (Par) คืออะไร
AIA Lifetime Income 9/99 (Par) เป็นแบบประกันชีวิตตลอดชีพแบบมีเงินปันผล จุดประสงค์หลักคือช่วยวางแผนความคุ้มครองระยะยาว ควบคู่กับเงินจ่ายคืนรายงวดระหว่างสัญญา และผลประโยชน์ครบกำหนดสัญญาหากผู้เอาประกันภัยมีชีวิตอยู่จนถึงวันครบกำหนด
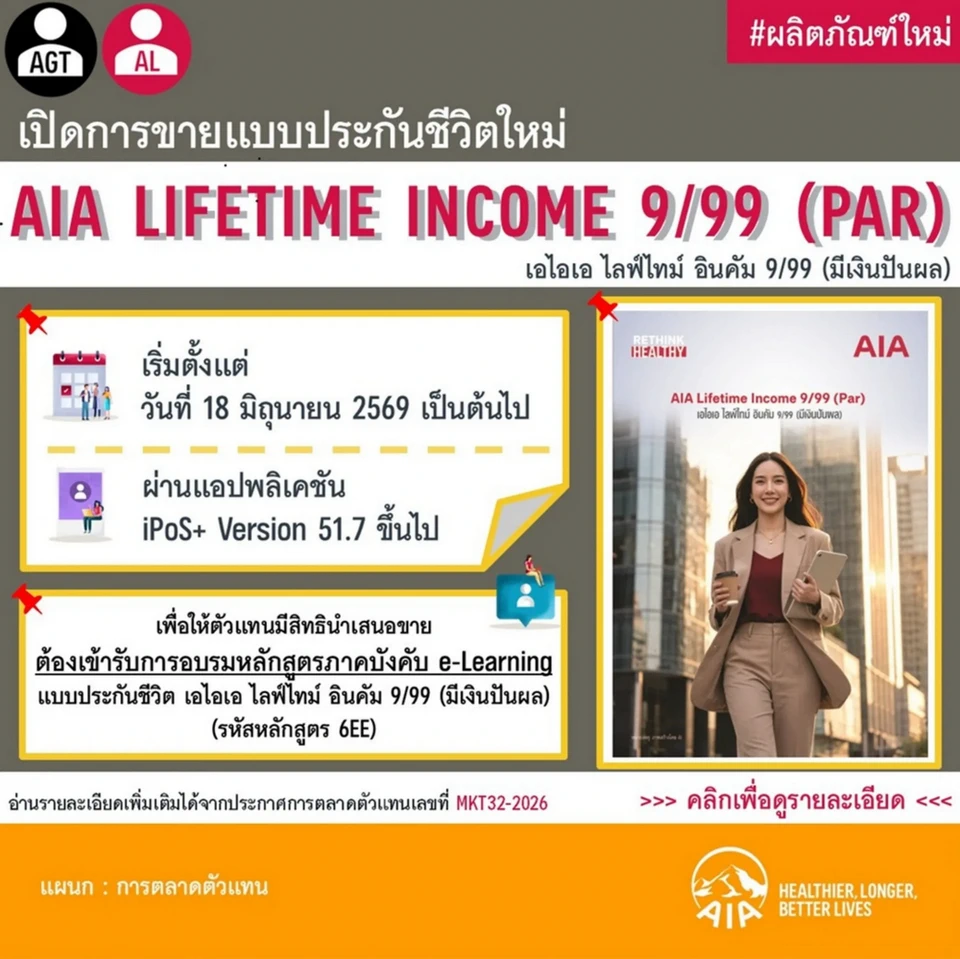
เปิดการขายแบบประกันชีวิตใหม่ AIA Lifetime Income 9/99
ข้อมูลต้นฉบับระบุว่าแบบประกันชีวิต เอไอเอ ไลฟ์ไทม์ อินคัม 9/99 (มีเงินปันผล) เริ่มนำส่งใบคำขอสำหรับธุรกิจใหม่ได้ตั้งแต่วันที่ 18 มิถุนายน 2569 เป็นต้นไป ผ่านแอปพลิเคชัน iPoS+ Version 51.7 ขึ้นไป และสามารถใช้งานผ่าน uNeedLife ได้ตั้งแต่วันที่ 24 มิถุนายน 2569 เป็นต้นไป
หากต้องการฟังภาพรวมจากงานเปิดตัวก่อนอ่านรายละเอียดผลิตภัณฑ์ แนะนำให้อ่านบทความ สรุปงานเปิดตัว AIA Lifetime Income 9/99 (Par) ประกอบ เพื่อเข้าใจแนวคิด Total Wealth Solution และประเด็นการสื่อสารสำหรับตัวแทนได้ชัดเจนขึ้น
สรุปรายละเอียดสำคัญของแบบประกัน
| รายการ | รายละเอียด |
|---|---|
| ชื่อแบบประกัน | เอไอเอ ไลฟ์ไทม์ อินคัม 9/99 (มีเงินปันผล) หรือ AIA Lifetime Income 9/99 (Par) |
| อายุรับประกันภัย | 15 วัน – 65 ปี |
| จำนวนเงินเอาประกันภัยขั้นต่ำ | 100,000 บาท |
| จำนวนเงินเอาประกันภัยสูงสุด | 15 วัน – 20 ปี: 15,000,000 บาท, 21 – 40 ปี: 20,000,000 บาท, 41 – 65 ปี: 25,000,000 บาท |
| ระยะเวลาชำระเบี้ย | 9 ปี |
| ระยะเวลาคุ้มครอง | ถึงวันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยมีอายุครบ 99 ปี |
| งวดการชำระเบี้ย | รายปี, ราย 6 เดือน, ราย 3 เดือน และรายเดือน |
เงินจ่ายคืนรายงวดและเงินครบกำหนดสัญญา
กรณีผู้เอาประกันภัยมีชีวิตอยู่ บริษัทจะจ่ายเงินจ่ายคืนรายงวดเป็นร้อยละของจำนวนเงินเอาประกันภัย ตั้งแต่สิ้นปีกรมธรรม์ที่ 2 เป็นต้นไป จนถึงวันสิ้นปีกรมธรรม์ถัดจากวันที่ผู้เอาประกันภัยมีอายุครบ 98 ปี ตามเงื่อนไขที่กำหนด
| ช่วงเวลา | ผลประโยชน์ |
|---|---|
| สิ้นปีกรมธรรม์ที่ 2 – 10 | เงินจ่ายคืนรายงวด 1% ของจำนวนเงินเอาประกันภัย |
| สิ้นปีกรมธรรม์ที่ 11 – 20 | เงินจ่ายคืนรายงวด 2% ของจำนวนเงินเอาประกันภัย |
| สิ้นปีกรมธรรม์ที่ 21 จนถึงสิ้นปีกรมธรรม์ถัดจากวันที่อายุครบ 98 ปี | เงินจ่ายคืนรายงวด 3% ของจำนวนเงินเอาประกันภัย |
| วันครบกำหนดสัญญา | หากมีชีวิตอยู่จนถึงวันครบกำหนดสัญญา รับผลประโยชน์ 900% ของจำนวนเงินเอาประกันภัย |
กรณีที่กรมธรรม์เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือแปลงเป็นการประกันภัยแบบขยายเวลา ผู้เอาประกันภัยจะไม่ได้รับเงินจ่ายคืนรายงวดดังกล่าวตามเงื่อนไขที่ระบุไว้
ความคุ้มครองกรณีเสียชีวิต
กรณีผู้เอาประกันภัยเสียชีวิต บริษัทจะจ่ายผลประโยชน์โดยพิจารณาจากจำนวนที่มากกว่า ระหว่างร้อยละของจำนวนเงินเอาประกันภัยตามปีกรมธรรม์ เงินค่าเวนคืนกรมธรรม์ หรือ 101% ของจำนวนเบี้ยประกันภัยหลักที่ชำระมาแล้วทั้งหมด หักด้วยเงินจ่ายคืนรายงวดที่บริษัทจ่ายแล้วทั้งหมด ถ้ามี
| ปีกรมธรรม์ที่เสียชีวิต | ร้อยละของจำนวนเงินเอาประกันภัย |
|---|---|
| ปีที่ 1 | 100% |
| ปีที่ 2 | 200% |
| ปีที่ 3 | 300% |
| ปีที่ 4 | 400% |
| ปีที่ 5 | 500% |
| ปีที่ 6 | 600% |
| ปีที่ 7 | 700% |
| ปีที่ 8 | 800% |
| ปีที่ 9 เป็นต้นไป | 900% |
เงินปันผลของแบบมีเงินปันผลควรเข้าใจอย่างไร
คำว่า มีเงินปันผล หมายถึงกรมธรรม์มีโอกาสได้รับเงินปันผลตามผลการดำเนินงานและดุลยพินิจของบริษัท แต่การจ่ายเงินปันผล อัตราเงินปันผล หรือจำนวนเงินปันผลเป็นแบบไม่รับรองการจ่าย และอาจไม่มีการจ่ายในบางปีหรือบางกรณี
- เงินปันผลรายงวด จ่าย ณ สิ้นปีกรมธรรม์ตั้งแต่ปีกรมธรรม์ที่ 2 จนถึงวันสิ้นปีกรมธรรม์ถัดจากวันที่ผู้เอาประกันภัยมีอายุครบ 98 ปี ภายใต้เงื่อนไขที่กำหนด
- เงินปันผลเมื่อสัญญาสิ้นสุด อาจจ่ายในกรณีครบกำหนดสัญญา เวนคืนกรมธรรม์ตั้งแต่ปีกรมธรรม์ที่ 10 เป็นต้นไป หรือเสียชีวิตตั้งแต่ปีกรมธรรม์ที่ 10 เป็นต้นไป
- หากกรมธรรม์เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือแปลงเป็นการประกันภัยแบบขยายเวลา ผู้เอาประกันภัยจะไม่ได้รับเงินปันผลดังกล่าว
ลดหย่อนภาษีได้ไหม
เบี้ยประกันภัยของแบบประกันภัยหลัก เฉพาะส่วนที่เข้าเงื่อนไขตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ สามารถนำไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาสูงสุดไม่เกิน 100,000 บาทต่อปี ทั้งนี้ต้องเป็นไปตามหลักเกณฑ์ของกรมสรรพากร
AIA Lifetime Income 9/99 (Par) อาจเหมาะกับใคร
- ผู้ที่ต้องการวางแผนความคุ้มครองชีวิตระยะยาวถึงอายุ 99 ปี
- ผู้ที่ต้องการชำระเบี้ยแบบจำกัดระยะเวลา 9 ปี แต่ถือกรมธรรม์ระยะยาว
- ผู้ที่ต้องการเงินจ่ายคืนรายงวดเพื่อช่วยวางแผนกระแสเงินสดในอนาคต
- ผู้ที่รับความไม่แน่นอนของเงินปันผลได้ เพราะเงินปันผลไม่ใช่ผลประโยชน์ที่รับรองการจ่าย
- ผู้ที่ต้องการใช้สิทธิลดหย่อนภาษีตามเงื่อนไขของกรมสรรพากร
ข้อควรรู้ก่อนตัดสินใจ
- เงินปันผลเป็นแบบไม่รับรองการจ่าย จึงไม่ควรมองเป็นผลตอบแทนที่แน่นอนทุกปี
- การพิจารณารับประกันภัยแบบ SIO ใช้ในกรณีไม่แนบสัญญาเพิ่มเติม และบริษัทยังคงสงวนสิทธิ์พิจารณาตามหลักเกณฑ์ที่กำหนด
- หากแนบสัญญาเพิ่มเติม บริษัทอาจพิจารณารับประกันภัยแบบปกติและตอบคำถามสุขภาพอย่างละเอียด
- หากมีหนี้สินคงค้างตามกรมธรรม์ บริษัทมีสิทธิหักหนี้สินดังกล่าวออกจากจำนวนเงินผลประโยชน์ที่พึงจ่ายก่อน
- ควรดูตัวอย่างผลประโยชน์ตามอายุ เพศ จำนวนเงินเอาประกันภัย และงวดชำระเบี้ยจริงก่อนตัดสินใจ
อ่านบทความงานเปิดตัว AIA Lifetime Income 9/99 (Par)
นอกจากรายละเอียดผลิตภัณฑ์แล้ว ตัวแทนสามารถอ่านบทความสรุปงานเปิดตัวเพื่อดูภาพรวมกำหนดการ วิทยากร และประเด็นที่ควรนำไปต่อยอดในการสื่อสารกับลูกค้าได้ที่ งานเปิดตัวผลิตภัณฑ์ใหม่ AIA Lifetime Income 9/99 (Par)
รับชมงานเปิดตัว AIA Lifetime Income 9/99 (Par)
ผู้ที่ต้องการฟังภาพรวมผลิตภัณฑ์ แนวคิดการนำเสนอ และประเด็นสำคัญจากงานเปิดตัว สามารถรับชมย้อนหลังผ่าน YouTube ได้ที่ รับชมงานเปิดตัว AIA Lifetime Income 9/99 (Par) ผ่าน YouTube
สรุปเปิดการขายแบบประกันชีวิตใหม่ AIA Lifetime Income 9/99
AIA Lifetime Income 9/99 (Par) เป็นแบบประกันชีวิตใหม่ที่เน้นความคุ้มครองระยะยาว ชำระเบี้ย 9 ปี มีเงินจ่ายคืนรายงวด และมีโอกาสรับเงินปันผลตามเงื่อนไขที่กำหนด เหมาะกับผู้ที่ต้องการวางแผนระยะยาวและเข้าใจว่าเงินปันผลไม่ใช่ผลประโยชน์ที่รับรองการจ่าย
หากต้องการดูว่าแบบประกันนี้เหมาะกับเป้าหมายของคุณหรือไม่ สามารถให้ ธีทัต AIA ช่วยอธิบายรายละเอียด เปรียบเทียบผลประโยชน์ และตรวจสอบเงื่อนไขสำคัญก่อนตัดสินใจได้
เพื่อให้เข้าใจภาพรวมของสินค้าใหม่ในมุมการเปิดตัวและแนวทางการนำเสนอ แนะนำให้อ่านต่อที่ สรุปงานเปิดตัวผลิตภัณฑ์ใหม่ AIA Lifetime Income 9/99 (Par) ควบคู่กับบทความรายละเอียดผลิตภัณฑ์นี้
คำเตือน: ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครอง เงื่อนไข ข้อยกเว้น และความเสี่ยงก่อนตัดสินใจทำประกันภัย การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบริษัท รายละเอียดที่สมบูรณ์ให้ยึดตามกรมธรรม์ประกันภัย
คำถามที่พบบ่อย (FAQ)
1. สรุปจุดเด่นและเงื่อนไขสำคัญของ AIA เปิดการขายแบบประกันชีวิตใหม่ AIA Lifetime Income 9/99 (Par) มีอะไรบ้าง?
สาระสำคัญของ AIA เปิดการขายแบบประกันชีวิตใหม่ AIA Lifetime Income 9/99 (Par) มุ่งเน้นเรื่อง AIA Lifetime Income 9/99 (Par) คืออะไร โดยผู้เอาประกันภัยควรศึกษารายละเอียดคำนิยาม เงื่อนไขความคุ้มครอง และระยะเวลารอคอยตามที่ระบุในสัญญาเพิ่มเติมหรือเอกสารทางการของ เอไอเอ ประเทศไทย เพื่อให้ได้รับสิทธิประโยชน์สูงสุด
2. ข้อควรรู้เกี่ยวกับ เปิดการขายแบบประกันชีวิตใหม่ AIA Lifetime Income 9/99 ต้องเตรียมตัวอย่างไร?
ในการดำเนินการเกี่ยวกับ เปิดการขายแบบประกันชีวิตใหม่ AIA Lifetime Income 9/99 แนะนำให้ตรวจสอบสถานะกรมธรรม์ เอกสารใบรับรองแพทย์ หรือหลักฐานการชำระเบี้ยประกันภัยให้ครบถ้วน และสามารถติดต่อตัวแทนประกันชีวิต AIA เพื่อช่วยตรวจสอบสิทธิ์และประสานงานได้อย่างรวดเร็ว
3. ความคุ้มครองนี้สามารถใช้ลดหย่อนภาษีและอยู่ภายใต้มาตรฐานใด?
ผลิตภัณฑ์ประกันชีวิตและสัญญาเพิ่มเติมประกันสุขภาพ/โรคร้ายแรงของ AIA อยู่ภายใต้การกำกับดูแลของสำนักงาน คปภ. (oic.or.th) และสามารถนำเบี้ยประกันภัยไปใช้สิทธิ์ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากร (rd.go.th) กำหนด
🔗 คู่มือวางแผนประกันที่เกี่ยวข้องและแหล่งอ้างอิงทางการ
หน้าหลักและคู่มือเปรียบเทียบแบบประกัน AIA:
• เปรียบเทียบประกันสุขภาพ AIA ทุกแผนยอดนิยม 2026
• AIA Health Happy New ประกันสุขภาพเหมาจ่าย Balanced & Begin
• ประกันโรคร้ายแรง AIA คุ้มครองครบทุกระยะ
• ประกันชีวิตมีกี่แบบ และควรเลือกสัญญาหลักอย่างไร
แหล่งข้อมูลอ้างอิงและหน่วยงานกำกับดูแล:
• เอไอเอ ประเทศไทย (AIA Thailand) — ข้อมูลผลิตภัณฑ์และเงื่อนไขความคุ้มครองทางการ
• สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) — มาตรฐานสัญญาประกันภัยและการคุ้มครองผู้บริโภค
• กรมสรรพากร (The Revenue Department) — หลักเกณฑ์การลดหย่อนภาษีเบี้ยประกันชีวิตและประกันสุขภาพ