ระยะรอคอย 120 วัน AIA Health Happy กับมาตรฐาน คปภ.
ระยะเวลารอคอย 120 วันของ AIA Health Happy ในโบรชัวร์รหัส SU0215462 ฉบับ 03/2026 ระบุ 4 กลุ่มโรคหรือภาวะ บทความนี้เทียบรายการดังกล่าวกับแบบมาตรฐานสัญญาเพิ่มเติมสุขภาพสำหรับบริษัทประกันชีวิตของ คปภ. ซึ่งมี 8 กลุ่มและอนุญาตให้ระบุน้อยกว่านั้นได้ ไม่ใช่การเปรียบเทียบกรมธรรม์ของทุกบริษัท
บทความนี้เป็นการสรุปเชิงให้ความรู้โดย ธีทัต AIA เพื่อช่วยให้ลูกค้าเข้าใจเรื่อง Waiting Period หรือระยะเวลารอคอยได้ง่ายขึ้น ไม่ใช่เอกสารทางการของบริษัท รายละเอียดที่สมบูรณ์ควรตรวจสอบจากกรมธรรม์ เอกสารประกอบการขาย หรือสอบถามตัวแทนก่อนตัดสินใจทำประกันสุขภาพ
สรุปสั้น ๆ: โบรชัวร์ Health Happy ฉบับที่ตรวจมีรายการรอคอย 120 วัน 4 กลุ่ม ส่วนแบบมาตรฐาน คปภ. มีรายการให้กำหนดได้ 8 กลุ่ม การไม่อยู่ในรายการ 120 วันไม่ได้ยืนยันว่าได้รับความคุ้มครองทันที ต้องดูระยะรอคอยทั่วไปและเงื่อนไขอื่นร่วมด้วย
- ระยะเวลารอคอย 120 วัน คืออะไร
- AIA ระยะเวลารอคอย 120 วัน 4 โรค มีอะไรบ้าง
- มาตรฐานเต็มของ คปภ. มี 8 กลุ่มโรคอะไรบ้าง
- ตารางเปรียบเทียบ AIA 4 โรค กับมาตรฐานเต็ม 8 โรค
- ข้อควรรู้ก่อนนำข้อมูลนี้ไปตัดสินใจ
ระยะเวลารอคอย 120 วัน คืออะไร
ระยะเวลารอคอย หรือ Waiting Period คือช่วงเวลาหลังจากเริ่มมีผลคุ้มครองที่บริษัทประกันยังไม่จ่ายผลประโยชน์สำหรับโรคหรือภาวะบางอย่างที่เกิดขึ้นในช่วงเวลานั้น โดยทั่วไปประกันสุขภาพมักมีระยะรอคอย 30 วันสำหรับการเจ็บป่วยทั่วไป และ 120 วันสำหรับโรคหรือภาวะเฉพาะตามที่ระบุในเงื่อนไขกรมธรรม์
พูดให้เข้าใจง่ายคือ ถ้าเป็นอุบัติเหตุมักพิจารณาคนละส่วนกับการเจ็บป่วย แต่ถ้าเป็นการเจ็บป่วยทั่วไปหรือโรคเฉพาะบางกลุ่ม จะต้องดูว่าเกิดขึ้นในช่วง Waiting Period หรือไม่ และโรคนั้นอยู่ในรายการที่ไม่คุ้มครองชั่วคราวหรือเปล่า
AIA ระยะเวลารอคอย 120 วัน 4 โรค มีอะไรบ้าง
โบรชัวร์ AIA Health Happy รหัส SU0215462 ฉบับ 03/2026 หน้า 9 ระบุรายการรอคอย 120 วันดังนี้ โดยนับจากวันเริ่มมีผลคุ้มครองหรือวันที่อนุมัติเพิ่มผลประโยชน์ แล้วแต่กรณีใดเกิดภายหลัง
- ไส้เลื่อนทุกชนิด
- ต้อเนื้อ หรือต้อกระจก
- การตัดทอนซิล หรืออดีนอยด์
- เยื่อบุโพรงมดลูกเจริญผิดที่
รายการนี้ยืนยันสำหรับ Health Happy ตามเอกสารฉบับที่อ้างอิงเท่านั้น สัญญาเพิ่มเติม AIA แบบอื่นอาจกำหนดโรคและระยะรอคอยต่างกัน จึงต้องตรวจชื่อแบบ รุ่น และเงื่อนไขในกรมธรรม์ของผู้เอาประกันภัย
มาตรฐานเต็มของ คปภ. มี 8 กลุ่มโรคอะไรบ้าง
ในแบบมาตรฐานของ คปภ. รายการโรคหรือภาวะที่สามารถกำหนดระยะเวลารอคอย 120 วันได้ มีตัวอย่างครบ 8 กลุ่มโรค โดยเอกสารมาตรฐานระบุว่าสามารถตัดข้อนี้กรณีที่ไม่กำหนด Waiting Period 120 วัน หรือระบุชื่อโรคน้อยกว่านี้ได้
- เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด
- ริดสีดวงทวาร
- ไส้เลื่อนทุกชนิด
- ต้อเนื้อ หรือต้อกระจก
- การตัดทอนซิล หรืออดีนอยด์
- นิ่วทุกชนิด
- เส้นเลือดขอดที่ขา
- เยื่อบุโพรงมดลูกเจริญผิดที่
แบบมาตรฐานนี้เป็นรายการและกรอบระยะเวลาที่อนุญาต ไม่ใช่หลักฐานว่าทุกบริษัทหรือทุกแผนใช้ครบ 8 กลุ่ม หากต้องการเปรียบเทียบกับอีกแผน ต้องนำสัญญาฉบับนั้นมาเทียบโดยตรง
ตารางเปรียบเทียบ AIA 4 โรค กับมาตรฐานเต็ม 8 โรค
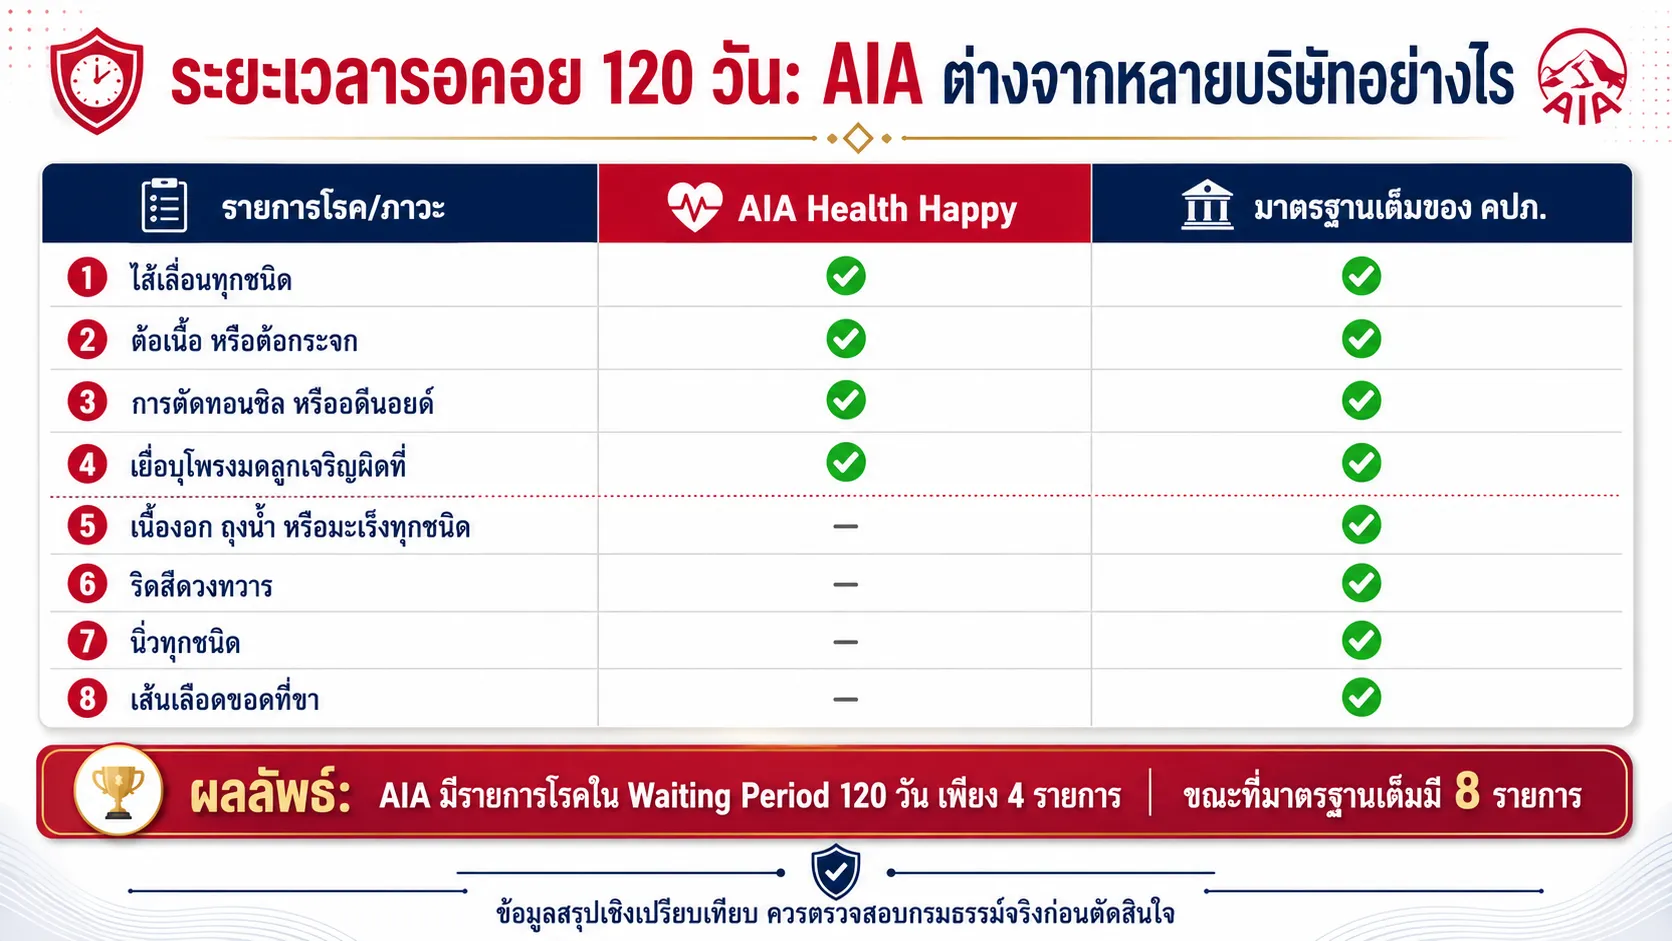
ตารางนี้เปรียบเทียบ Health Happy ฉบับ 03/2026 กับรายการในแบบมาตรฐาน คปภ. เครื่องหมายขีดหมายถึงไม่พบในรายการรอคอย 120 วันของฉบับที่ตรวจ ไม่ได้หมายถึงรับประกันการจ่ายสินไหม
| โรคหรือภาวะในระยะรอคอย 120 วัน | AIA Health Happy 03/2026 | มาตรฐานเต็มของ คปภ. |
|---|---|---|
| ไส้เลื่อนทุกชนิด | มี | มี |
| ต้อเนื้อ หรือต้อกระจก | มี | มี |
| การตัดทอนซิล หรืออดีนอยด์ | มี | มี |
| เยื่อบุโพรงมดลูกเจริญผิดที่ | มี | มี |
| เนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด | – | มี |
| ริดสีดวงทวาร | – | มี |
| นิ่วทุกชนิด | – | มี |
| เส้นเลือดขอดที่ขา | – | มี |
จากตารางจะเห็นว่า กลุ่มโรคอย่างเนื้องอก ถุงน้ำ หรือมะเร็งทุกชนิด ริดสีดวงทวาร นิ่วทุกชนิด และเส้นเลือดขอดที่ขา เป็นรายการที่พบในมาตรฐานเต็ม 8 กลุ่มโรค แต่ไม่ได้อยู่ใน 4 รายการที่พบในข้อมูลอ้างอิงของ AIA ที่นำมาสรุปในบทความนี้
ใช้ข้อมูลระยะรอคอยเปรียบเทียบประกันสุขภาพอย่างไร
เวลาลูกค้าเปรียบเทียบประกันสุขภาพ หลายคนมักดูแค่วงเงินค่ารักษา ค่าห้อง หรือเบี้ยประกัน แต่จริง ๆ แล้วเงื่อนไข Waiting Period ก็สำคัญ เพราะเป็นช่วงแรกของการทำประกันที่อาจเกิดความเข้าใจผิดได้ง่าย
จำนวนกลุ่มโรคในรายการรอคอยเป็นเพียงหนึ่งประเด็นในการเปรียบเทียบ ควรอ่านผลประโยชน์ ข้อยกเว้น ภาวะที่เป็นมาก่อนทำประกัน เบี้ย และเงื่อนไขของทั้งสองแผนให้ครบ จึงจะอธิบายความแตกต่างของความคุ้มครองได้
ข้อควรรู้ก่อนนำข้อมูลนี้ไปตัดสินใจ
แม้ประเด็น AIA ระยะเวลารอคอย 120 วัน 4 โรค จะเป็นจุดที่น่าสนใจ แต่ไม่ควรนำไปสื่อสารแบบเกินจริงว่า AIA คุ้มครองทุกโรคทันที เพราะยังมีเงื่อนไขสำคัญที่ต้องพิจารณา
- ยังมีระยะเวลารอคอย 30 วันสำหรับการเจ็บป่วยทั่วไป ตามเงื่อนไขที่กำหนด
- โรคหรือภาวะที่เป็นมาก่อนทำประกัน อาจไม่คุ้มครองตามเงื่อนไข Pre-existing Condition
- การพิจารณารับประกันภัยขึ้นอยู่กับหลักเกณฑ์ของบริษัทและประวัติสุขภาพของผู้สมัคร
- แต่ละแบบประกันอาจมีรายละเอียดเฉพาะ จึงควรตรวจสอบเอกสารฉบับจริงก่อนสมัคร
แหล่งข้อมูลประกอบการสรุป
บทความนี้สรุปจากข้อมูลที่เผยแพร่ในหน้า คำถามที่พบบ่อยของ AIA, หน้า AIA Health Happy, หน้า AIA Health Saver และเอกสารแบบมาตรฐานของ คปภ. เพื่อใช้เป็นข้อมูลประกอบการอธิบายเชิงเปรียบเทียบ
คำเตือน: ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครอง เงื่อนไข ข้อยกเว้น และความเสี่ยงก่อนตัดสินใจทำประกันภัย การพิจารณารับประกันภัยเป็นไปตามหลักเกณฑ์ของบริษัท รายละเอียดที่สมบูรณ์ให้ยึดตามกรมธรรม์ประกันภัย
เอกสารที่ตรวจ: โบรชัวร์ Health Happy SU0215462 ฉบับ 03/2026 หน้า 9 และ คำสั่งนายทะเบียนที่ 14/2564 สำหรับบริษัทประกันชีวิต หน้าเอกสาร 24 (PDF หน้า 28) ตรวจรายการเมื่อ 23 ตุลาคม 2569 เดือนที่พิมพ์บนโบรชัวร์ไม่ใช่วันเริ่มคุ้มครองของแต่ละกรมธรรม์
คำถามที่พบบ่อย (FAQ)
1. สรุปจุดเด่นและเงื่อนไขสำคัญของ AIA ระยะเวลารอคอย 120 วัน 4 โรค ต่างจากบริษัทอื่นอย่างไร มีอะไรบ้าง?
สาระสำคัญของ AIA ระยะเวลารอคอย 120 วัน 4 โรค ต่างจากบริษัทอื่นอย่างไร มุ่งเน้นเรื่อง ระยะเวลารอคอย 120 วัน คืออะไร โดยผู้เอาประกันภัยควรศึกษารายละเอียดคำนิยาม เงื่อนไขความคุ้มครอง และระยะเวลารอคอยตามที่ระบุในสัญญาเพิ่มเติมหรือเอกสารทางการของ เอไอเอ ประเทศไทย เพื่อให้ได้รับสิทธิประโยชน์สูงสุด
2. ข้อควรรู้เกี่ยวกับ AIA ระยะเวลารอคอย 120 วัน 4 โรค มีอะไรบ้าง ต้องเตรียมตัวอย่างไร?
ในการดำเนินการเกี่ยวกับ AIA ระยะเวลารอคอย 120 วัน 4 โรค มีอะไรบ้าง แนะนำให้ตรวจสอบสถานะกรมธรรม์ เอกสารใบรับรองแพทย์ หรือหลักฐานการชำระเบี้ยประกันภัยให้ครบถ้วน และสามารถติดต่อตัวแทนประกันชีวิต AIA เพื่อช่วยตรวจสอบสิทธิ์และประสานงานได้อย่างรวดเร็ว
3. ความคุ้มครองนี้สามารถใช้ลดหย่อนภาษีและอยู่ภายใต้มาตรฐานใด?
ผลิตภัณฑ์ประกันชีวิตและสัญญาเพิ่มเติมประกันสุขภาพ/โรคร้ายแรงของ AIA อยู่ภายใต้การกำกับดูแลของสำนักงาน คปภ. (oic.or.th) และสามารถนำเบี้ยประกันภัยไปใช้สิทธิ์ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากร (rd.go.th) กำหนด
🔗 คู่มือวางแผนประกันที่เกี่ยวข้องและแหล่งอ้างอิงทางการ
หน้าหลักและคู่มือเปรียบเทียบแบบประกัน AIA:
• เปรียบเทียบประกันสุขภาพ AIA ทุกแผนยอดนิยม 2026
• AIA Health Happy New ประกันสุขภาพเหมาจ่าย Balanced & Begin
• ประกันโรคร้ายแรง AIA คุ้มครองครบทุกระยะ
• ประกันชีวิตมีกี่แบบ และควรเลือกสัญญาหลักอย่างไร
แหล่งข้อมูลอ้างอิงและหน่วยงานกำกับดูแล:
• เอไอเอ ประเทศไทย (AIA Thailand) — ข้อมูลผลิตภัณฑ์และเงื่อนไขความคุ้มครองทางการ
• สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) — มาตรฐานสัญญาประกันภัยและการคุ้มครองผู้บริโภค
• กรมสรรพากร (The Revenue Department) — หลักเกณฑ์การลดหย่อนภาษีเบี้ยประกันชีวิตและประกันสุขภาพ