AIA Knowledge & Care Guide
จัดโครงสร้างใหม่ให้อ่านง่าย พร้อมรองรับการอ่านบนมือถือและเดสก์ท็อป
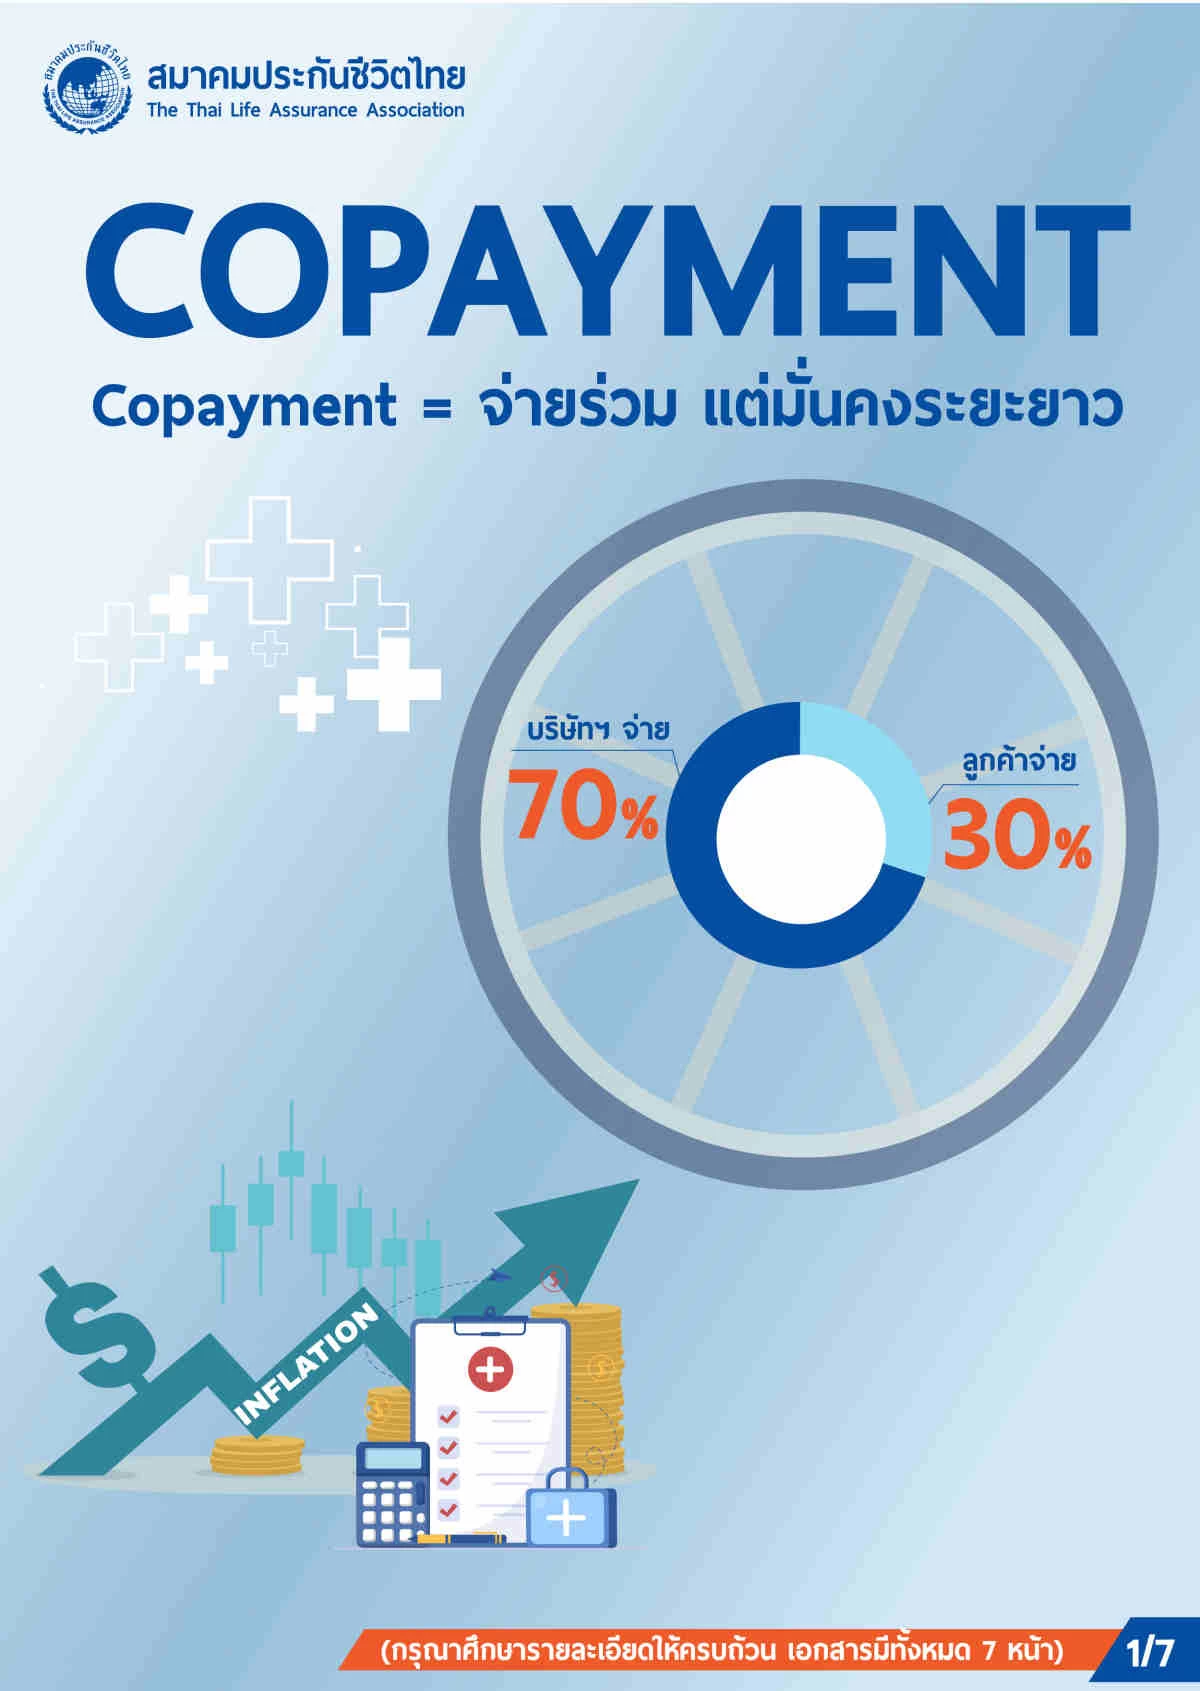
ประกันสุขภาพ CoPayment ตั้งแต่วันที่ 1 มีนาคม 2568 เป็นต้นไป สมาคมประกันชีวิตไทยจะเริ่มบังคับใช้ระบบการร่วมจ่ายค่ารักษาพยาบาล หรือ “Copayment” กับ กรมธรรม์ประกันสุขภาพส่วนบุคคลทุกฉบับที่เริ่มคุ้มครองตั้งแต่วันดังกล่าวเป็นต้นไป แต่ของบริษัท AIA จะเริ่มใช้กับลูกค้าที่ทำสัญญาประกันสุขภาพตั้งแต่ 20 มีนาคม 2568 เป็นต้นไปครับ
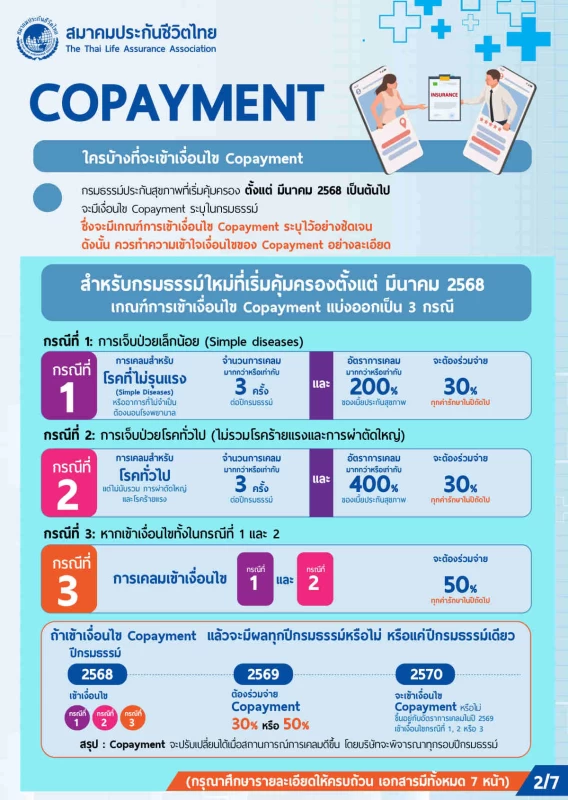
เงื่อนไขการร่วมจ่าย ประกันสุขภาพ Copayment
ผู้เอาประกันภัยจะต้องร่วมจ่ายค่ารักษาพยาบาลในกรณีที่มีการเคลมตามเกณฑ์ที่กำหนด ซึ่งแบ่งออกเป็น 3 กรณีหลัก ดังนี้
- การเจ็บป่วยเล็กน้อย (Simple Disease)
- เงื่อนไข: มีการเคลมสำหรับโรคที่ไม่รุนแรง เช่น ไข้หวัดใหญ่ ภูมิแพ้ กล้ามเนื้ออักเสบ ท้องเสีย ซึ่งไม่จำเป็นต้องนอนพักรักษาตัวในโรงพยาบาล
- เกณฑ์: เคลมมากกว่าหรือเท่ากับ 3 ครั้งต่อปีกรมธรรม์ และอัตราการเคลมมากกว่าหรือเท่ากับ 200% ของเบี้ยประกันสุขภาพ
- การร่วมจ่าย: ผู้เอาประกันจะต้องร่วมจ่าย 30% ของค่ารักษาพยาบาลในปีถัดไป
- การเจ็บป่วยโรคทั่วไป (ไม่รวมโรคร้ายแรงและการผ่าตัดใหญ่)
- เงื่อนไข: การเคลมสำหรับโรคทั่วไปที่ไม่รวมถึงการผ่าตัดใหญ่และโรคร้ายแรง
- เกณฑ์: เคลมมากกว่าหรือเท่ากับ 3 ครั้งต่อปีกรมธรรม์ และอัตราการเคลมมากกว่าหรือเท่ากับ 400% ของเบี้ยประกันสุขภาพ
- การร่วมจ่าย: ผู้เอาประกันจะต้องร่วมจ่าย 30% ของค่ารักษาพยาบาลในปีถัดไป
- การเคลมเข้าเงื่อนไขทั้งในกรณีที่ 1 และ 2
- การร่วมจ่าย: หากมีการเคลมที่เข้าเงื่อนไขทั้งสองกรณีข้างต้น ผู้เอาประกันจะต้องร่วมจ่าย 50% ของค่ารักษาพยาบาลในปีถัดไป
ตัวอย่างการเคลม ที่เข้าเงื่อนไขของ ประกันสุขภาพ Copayment
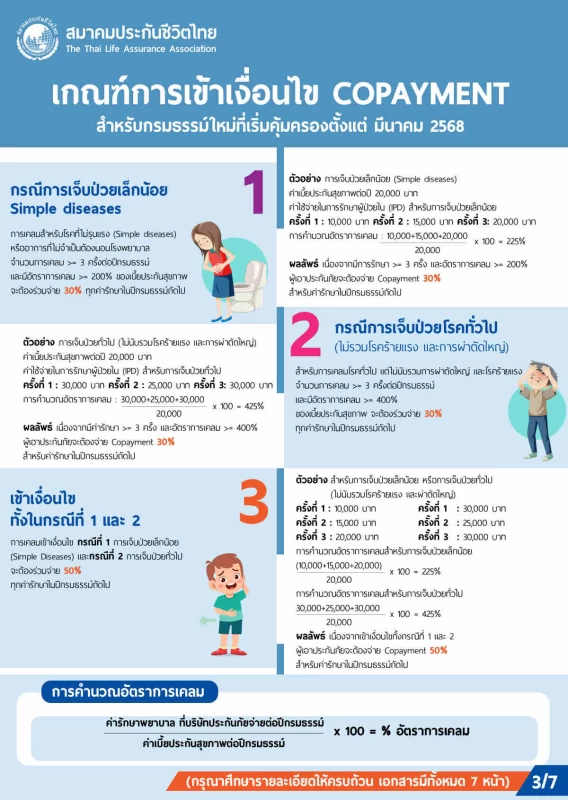
กรณีที่ 1 กรณีเจ็บป่วยเล็กน้อย (Simple diseases) และเป็นการรักษาตัวแบบผู้ป่วยใน (IPD)
ตัวอย่าง ค่าเบี้ยประกันสุขภาพต่อปี 25,000 บาท
ตัวอย่างการเคลมเจ็บป่วยเล็กน้อย (Simple diseases)
- ครั้งที่ 1 แอดมิทด้วยอาการท้องเสีย นอนรพ. 1 คืน เคลมค่ารักษาพยาบาลไป 15,000 บาท
- ครั้งที่ 2 แอดมิทด้วยอาการเวียนศรีษะ นอนรพ. 1 คืน เคลมค่ารักษาพยาบาลไป 20,000 บาท
- ครั้งที่ 3 แอดมิทด้วยอาการไข้หวัดใหญ่ นอนรพ. 1 คืน เคลมค่ารักษาพยาบาลไป 20,000 บาท
การแอดมิททั้ง 3 ครั้งนั้นเป็นการรักษาด้วยการเจ็บป่วยเล็กน้อย (Simple diseases) จึงต้องนำค่ารักษาทั้ง 3 ครั้งนั้นมาคำนวณว่าเข้าเงื่อนไขว่าปีถัดไปจะโดน CoPayment หรือไม่
วิธีการคำนวณอัตราการเคลม CoPayment : [(15,000+20,000+20,000)/25,000] x 100 = 220%
เนื่องจากมีการรักษาแบบเจ็บป่วยเล็กน้อย (Simple diseases) IPD >= 3 ครั้ง และมีอัตราการคลม >= 200% ในรอบปีกรมธรรม์ที่ผ่านมา ผลลัพธ์ ผู้เอาประกันภัยจะต้องมีส่วนร่วมจ่ายค่ารักษาพยาบาลที่จะเกิดขึ้นในปีถัดไป Copayment 30% สำหรับค่ารักษาที่เกิดขึ้นในปีกรมธรรม์ถัดไป
กรณีที่ 2 การเจ็บป่วยทั่วไป (ไม่นับรวมโรคร้ายแรง และการผ่าตัดใหญ่)
ตัวอย่าง ค่าเบี้ยประกันสุขภาพต่อปี 25,000 บาท
ตัวอย่าง 2 การเจ็บป่วยทั่วไป (ไม่นับรวมโรคร้ายแรง และการผ่าตัดใหญ่)
- ครั้งที่ 1 แอดมิทการเจ็บป่วยทั่วไป นอนรพ. 2 คืน เคลมค่ารักษาพยาบาลไป 40,000 บาท
- ครั้งที่ 2 แอดมิทการเจ็บป่วยทั่วไป นอนรพ. 3 คืน เคลมค่ารักษาพยาบาลไป 50,000 บาท
- ครั้งที่ 3 แอดมิทการเจ็บป่วยทั่วไป นอนรพ. 1 คืน เคลมค่ารักษาพยาบาลไป 20,000 บาท
การแอดมิทการเจ็บป่วยทั่วไปทั้ง 3 ครั้งนั้นเป็นการรักษาด้วยการเจ็บป่วยทั่วไป จึงต้องนำค่ารักษาที่เคลมทั้ง 3 ครั้งนั้นมาคำนวณว่าเข้าเงื่อนไขว่าปีถัดไปจะโดน CoPayment หรือไม่
วิธีการคำนวณอัตราการเคลม CoPayment : [(40,000+50,000+20,000)/25,000] x 100 = 440%
เนื่องจากมีการรักษาแบบการเจ็บป่วยทั่วไป IPD >= 3 ครั้ง และมีอัตราการคลม >= 400% ในรอบปีกรมธรรม์ที่ผ่านมา ผลลัพธ์ ผู้เอาประกันภัยจะต้องมีส่วนร่วมจ่ายค่ารักษาพยาบาลที่จะเกิดขึ้นในปีถัดไป Copayment 30% สำหรับค่ารักษาที่เกิดขึ้นในปีกรมธรรม์ถัดไป
กรณีที่ 3 หากเข้าเงื่อนไขในกรณีที่ 1 และ 2 ผู้เอาประกันจะต้องร่วมจ่าย 50% ทุกค่ารักษาในปีถัดไป
ตัวอย่าง ค่าเบี้ยประกันสุขภาพต่อปี 25,000 บาท
ในปีกรมธรรม์นั้น มีการเคลมเจ็บป่วยเล็กน้อย (Simple diseases) 3 ครั้ง
- ครั้งที่ 1 แอดมิทด้วยอาการท้องเสีย นอนรพ. 1 คืน เคลมค่ารักษาพยาบาลไป 15,000 บาท
- ครั้งที่ 2 แอดมิทด้วยอาการเวียนศรีษะ นอนรพ. 1 คืน เคลมค่ารักษาพยาบาลไป 20,000 บาท
- ครั้งที่ 3 แอดมิทด้วยอาการไข้หวัดใหญ่ นอนรพ. 1 คืน เคลมค่ารักษาพยาบาลไป 20,000 บาท
ทำให้เข้าเงื่อนไขกรณีที่ 1 และในปีกรมธรรม์เดียวกันมีการเคลม การเจ็บป่วยทั่วไป (ไม่นับรวมโรคร้ายแรง และการผ่าตัดใหญ่)
- ครั้งที่ 4 แอดมิทการเจ็บป่วยทั่วไป นอนรพ. 2 คืน เคลมค่ารักษาพยาบาลไป 40,000 บาท
- ครั้งที่ 5 แอดมิทการเจ็บป่วยทั่วไป นอนรพ. 3 คืน เคลมค่ารักษาพยาบาลไป 50,000 บาท
- ครั้งที่ 6 แอดมิทการเจ็บป่วยทั่วไป นอนรพ. 1 คืน เคลมค่ารักษาพยาบาลไป 20,000 บาท
ทำให้เข้าเงื่อนไขกรณีที่ 2
เนื่องจากว่า กรณีที่ 3 หากมีการเคลมค่ารักษาพยาบาลเข้าเงื่อขไขในกรณีที่ 1 และ กรณีที่ 2 จะทำให้ผู้เอาประกันจะต้องมีส่วนร่วมจ่ายค่ารักษาพยาบาล CoPayment 50% ของค่ารักษาพยาบาลที่เกิดขึ้นในปีกรมธรรม์ถัดไป
สรุป ประกันสุขภาพ copayment จะปรับเปลี่ยนได้เมื่อสถานการณ์การเคลมดีขึ้น โดยบริษัทประกันจะพิจารณาทุกรอบปีกรมธรรม์
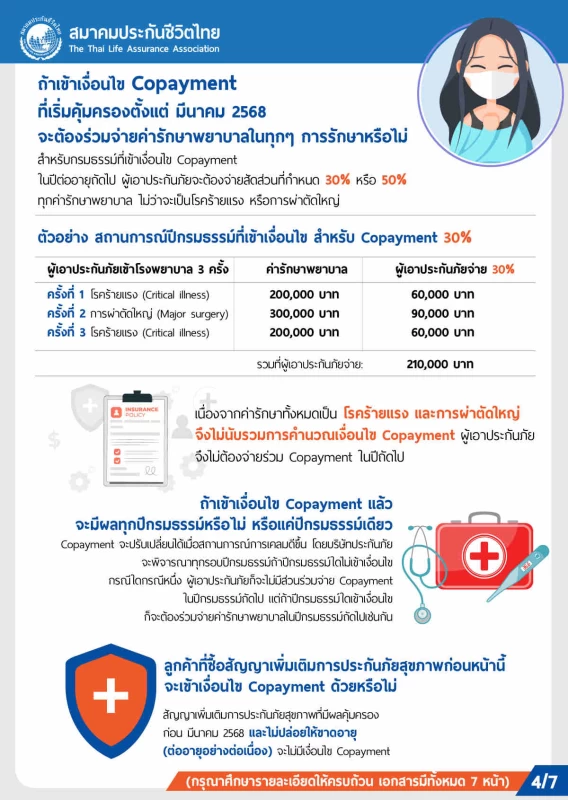
ตัวอย่าง สถานการณ์ปีกรมธรรม์ที่เข้าเงื่อนไข สำหรับ Copayment 30%
ผู้เอาประกันภัยเข้าโรงพยาบาล 3 ครั้ง
- ครั้งที่ 1 โรคร้ายแรง (Critical illness) ค่ารักษาพยาบาล 60,000 บาท
- ครั้งที่ 2 การผ่าตัดใหญ่ (Major surgery) ค่ารักษาพยาบาล 90,000 บาท
- ครั้งที่ 3 โรคร้ายเเรง (Critical illness) ค่ารักษาพยาบาล 60,000 บาท
รวมที่ผู้เอาประกันภัยจ่าย: 210,000 บาท เนื่องจากค่ารักษาทั้งหมดเป็น โรคร้ายแรง และการผ่าตัดใหญ่ จึงไม่นับรวมการคำนวณเงื่อนไข Copayment ผู้เอาประกันภัยจึงไม่ต้องจ่ายร่วม Copayment ในปีถัดไป
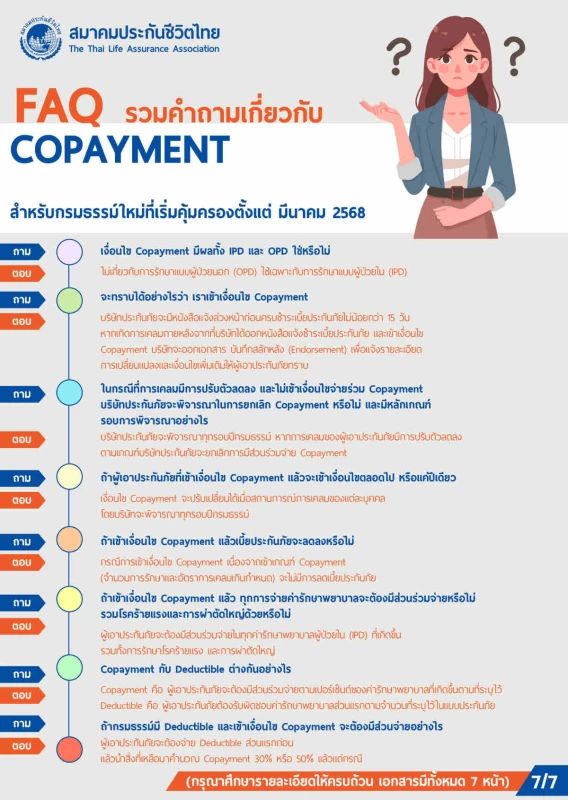
FAQ ถาม – ตอบเกี่ยวกับเงื่อนไข ประกันสุขภาพ Copayment
ถาม : ถ้าเข้าเงื่อนไข Copayment แล้ว จะมีผลทุกปีกรมธรรม์หรือไม่ หรือ แค่ปีกรมธรรม์เดียว
ตอบ : Copayment จะปรับเปลี่ยนได้เมื่อสถานการณ์การเคลมดีขึ้น โดยบริษัทประกันภัยจะพิจารณาทุกรอบปีกรมธรรม์ ถ้าปีกรมธรรม์ใดได้ไม่เข้าเงื่อนไข กรณีใดกรณีหนึ่ง ผู้เอาประกันภัยก็จะไม่มีส่วนร่วมจ่าย Copaymentในปีกรมธรรม์ถัดไป แต่ถ้าปีกรมธรรม์ไดเข้าเงื่อนไข ก็จะต้องร่วมจ่ายค่ารักษาพยาบาลในปีกรมธรรม์ถัดไปเช่นกัน
ถาม : ลูกค้าที่ซื้อสัญญาเพิ่มเติมการประกันภัยสุขภาพก่อนหน้านี้จะเข้าเงื่อนไข Copayment ด้วยหรือไม่
ตอบ : สัญญาเพิ่มเติมการประกันภัยสุขภาพที่มีผลคุ้มครอง ก่อนวันที่ 1 มีนาคม 2568 และไม่ปล่อยให้ขาดอายุ (ต่ออายุอย่างต่อเนื่อง) จะไม่มีเงื่อนไข Copayment
ถาม : ถ้าเข้าเงื่อนไข Copayment ที่เริ่มคุ้มครองตั้งแต่ วันที่ 1 มีนาคม 2568 จะต้องร่วมจ่ายค่ารักษาพยาบาลในทุกๆ การรักษาหรือไม่
ตอบ : สำหรับกรมธรรม์ที่เข้าเงื่อนไข Copayment ในปีต่ออายุถัดไป ผู้เอาประกันภัยจะต้องจ่ายสัดส่วนที่กำหนด 30% หรือ 50% ทุกค่ารักษาพยาบาล ไม่ว่าจะเป็นโรคร้ายแรง หรือการผ่าตัดใหญ่ก็ตาม
ประกาศจากสมาคมประกันชีวิตไทย 2568
ตารางสรุปสาระสำคัญ: ประกันสุขภาพ CoPayment ประกาศจากสมาคมประกันชีวิตไทย 2568
| ประเด็นสำคัญ | รายละเอียดและข้อควรทราบ |
|---|---|
| หัวข้อหลักของบทความ | ประกันสุขภาพ CoPayment ประกาศจากสมาคมประกันชีวิตไทย 2568 — สรุปสาระสำคัญ เงื่อนไข และแนวทางวางแผนความคุ้มครองอย่างถูกต้อง |
| ประเด็นสำคัญที่ 1 | เงื่อนไขการร่วมจ่าย ประกันสุขภาพ Copayment |
| ประเด็นสำคัญที่ 2 | ตัวอย่างการเคลม ที่เข้าเงื่อนไขของ ประกันสุขภาพ Copayment |
| คำแนะนำเพิ่มเติม | ควรตรวจสอบเงื่อนไขความคุ้มครอง ระยะเวลารอคอย และข้อยกเว้นร่วมกับตัวแทนประกันชีวิต AIA ก่อนตัดสินใจ |
คำถามที่พบบ่อย (FAQ)
1. สรุปจุดเด่นและเงื่อนไขสำคัญของ ประกันสุขภาพ CoPayment ประกาศจากสมาคมประกันชีวิตไทย 2568 มีอะไรบ้าง?
สาระสำคัญของ ประกันสุขภาพ CoPayment ประกาศจากสมาคมประกันชีวิตไทย 2568 มุ่งเน้นเรื่อง เงื่อนไขการร่วมจ่าย ประกันสุขภาพ Copayment โดยผู้เอาประกันภัยควรศึกษารายละเอียดคำนิยาม เงื่อนไขความคุ้มครอง และระยะเวลารอคอยตามที่ระบุในสัญญาเพิ่มเติมหรือเอกสารทางการของ เอไอเอ ประเทศไทย เพื่อให้ได้รับสิทธิประโยชน์สูงสุด
2. ข้อควรรู้เกี่ยวกับ ตัวอย่างการเคลม ที่เข้าเงื่อนไขของ ประกันสุขภาพ Copayment ต้องเตรียมตัวอย่างไร?
ในการดำเนินการเกี่ยวกับ ตัวอย่างการเคลม ที่เข้าเงื่อนไขของ ประกันสุขภาพ Copayment แนะนำให้ตรวจสอบสถานะกรมธรรม์ เอกสารใบรับรองแพทย์ หรือหลักฐานการชำระเบี้ยประกันภัยให้ครบถ้วน และสามารถติดต่อตัวแทนประกันชีวิต AIA เพื่อช่วยตรวจสอบสิทธิ์และประสานงานได้อย่างรวดเร็ว
3. ความคุ้มครองนี้สามารถใช้ลดหย่อนภาษีและอยู่ภายใต้มาตรฐานใด?
ผลิตภัณฑ์ประกันชีวิตและสัญญาเพิ่มเติมประกันสุขภาพ/โรคร้ายแรงของ AIA อยู่ภายใต้การกำกับดูแลของสำนักงาน คปภ. (oic.or.th) และสามารถนำเบี้ยประกันภัยไปใช้สิทธิ์ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากร (rd.go.th) กำหนด
🔗 คู่มือวางแผนประกันที่เกี่ยวข้องและแหล่งอ้างอิงทางการ
หน้าหลักและคู่มือเปรียบเทียบแบบประกัน AIA:
• เปรียบเทียบประกันสุขภาพ AIA ทุกแผนยอดนิยม 2026
• AIA Health Happy New ประกันสุขภาพเหมาจ่าย Balanced & Begin
• ประกันโรคร้ายแรง AIA คุ้มครองครบทุกระยะ
• ประกันชีวิตมีกี่แบบ และควรเลือกสัญญาหลักอย่างไร
แหล่งข้อมูลอ้างอิงและหน่วยงานกำกับดูแล:
• เอไอเอ ประเทศไทย (AIA Thailand) — ข้อมูลผลิตภัณฑ์และเงื่อนไขความคุ้มครองทางการ
• สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) — มาตรฐานสัญญาประกันภัยและการคุ้มครองผู้บริโภค
• กรมสรรพากร (The Revenue Department) — หลักเกณฑ์การลดหย่อนภาษีเบี้ยประกันชีวิตและประกันสุขภาพ