AIA Claim & Care Guide
เรียบเรียงข้อมูลใหม่ให้อ่านง่าย พร้อมโครงสร้างที่เหมาะกับการอ่านบนมือถือ
โรคร้ายแรงและการผ่าตัดใหญ่ ที่ไม่ถูกนับเป็น Co-Payment ในปี 2025
สำหรับกรมธรรม์ประกันสุขภาพที่เริ่มคุ้มครองตั้งแต่มีนาคม 2568 เป็นต้นไป (หรือตามประกาศของแต่ละบริษัทประกัน) มีการปรับเงื่อนไข Co-payment โดยทั่วไปแล้ว การเข้ารักษาพยาบาลด้วย โรคร้ายแรงและการผ่าตัดใหญ่ ที่ไม่ถูกนับเป็น Co-Payment ในปีถัดไป แม้ว่าผู้เอาประกันภัยจะมีการเคลมบ่อยครั้งหรือมีอัตราการเคลมสูงก็ตาม
นี่คือรายชื่อตัวอย่างโรคร้ายแรงและการผ่าตัดใหญ่ที่ไม่ถูกนับรวมในเงื่อนไข Co-payment ซึ่งอาจแตกต่างกันไปบ้างในรายละเอียดของแต่ละบริษัทประกัน แต่โดยรวมแล้วจะเป็นโรคหรือการผ่าตัดที่มีความรุนแรงและค่าใช้จ่ายสูง
จากประกาศทางสมาคมปรประกันชีวิตไทย สำหรับเงื่อนไขการเข้าเกณฑ์ประกันสุขภาพ Copayment นั้น นอกจากโรคเจ็บป่วยเล็กน้อย (simple disease) ยังมีโรคหรือการรักษาบางอย่างที่ไม่ถูกนับรวมในการเข้าเงื่อนไขของประกันสุขภาพ Copayment
โรคร้ายแรง (Major Critical Illnesses)
-
โรคเกี่ยวกับสมองและระบบประสาท
- โรคสมองเสื่อมชนิดอัลไซเมอร์ (Alzheimer’s disease)
- โรคของเซลล์ประสาทควบคุมการเคลื่อนไหว (Motor Neuron Disease)
- โรคระบบประสาทมัลติเพิล สะเคลอโรสิส (Multiple Sclerosis)
- โรคกล้ามเนื้อเสื่อม (Muscular Dystrophy)
- โรคพาร์กินสัน (Parkinson’s Disease)
- ภาวะโคม่า (Coma)
- สมองอักเสบจากเชื้อไวรัส (Viral Encephalitis)
- ภาวะอะแพลลิก (Apallic Syndrome)
- โรคเยื่อหุ้มสมองและไขสันหลังอักเสบจากเชื้อแบคทีเรีย (Bacterial meningitis)
- เนื้องอกในสมองชนิดที่ไม่ใช่มะเร็ง (Benign brain tumor)
- โรคหลอดเลือดสมองแตกหรืออุดตัน (Major Stroke)
- การฉีกขาดของรากประสาทต้นแขน (Multiple root avulsions of Brachial Plexus)
-
ระบบหัวใจและหลอดเลือด:
- โรคกล้ามเนื้อหัวใจ (Cardiomyopathy)
- กล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด (Acute Heart Attack)
- โรคเส้นเลือดหัวใจตีบ (Other serious Coronary Artery Diseases)
- โรคแรงดันในหลอดเลือดแดงปอดสูงแบบปฐมภูมิ (Primary Pulmonary Arterial Hypertension)
- การผ่าตัดเส้นเลือดแดงใหญ่เอออร์ต้า (Surgery to Aorta)
-
โรคมะเร็งและเลือด:
- โรคมะเร็งระยะลุกลาม (Invasive Cancer)
- โรคมะเร็งระยะไม่ลุกลาม (Non-invasive cancer / Carcinoma in Situ)
- โรคโลหิตจางจากไขกระดูกไม่สร้างเม็ดโลหิต (Aplastic Anemia)
-
โรคอวัยวะสำคัญและภาวะร้ายแรงอื่นๆ:
- ตาบอด (Blindness)
- ตับวาย (Chronic Liver Disease/End-stage Liver disease/ Liver failure)
- โรคหลอดลมปอดอุดกั้นเรื้อรังขั้นรุนแรง/โรคปอดระยะสุดท้าย (Severe Chronic Obstructive Pulmonary Disease/End-stage Lung disease)
- การทุพพลภาพถาวรสิ้นเชิง (Total and Permanent Disability – TPD)
- การสูญเสียความสามารถในการพูด (Loss of speech)
- แผลไหม้ฉกรรจ์ (Major burn)
- การบาดเจ็บที่ศีรษะอย่างรุนแรง (Major Head Trauma)
- โรคหลอดเลือดสมองโป่งพองที่ต้องรักษาโดยการผ่าตัด (Cerebral Aneurysm Requiring Brain Surgery)
- โรคลำไส้อักเสบเป็นแผลรุนแรง (Severe Ulcerative Colitis or Crohn’s Disease)
- โรคโปลิโอ (Poliomyelitis)
- ภาวะตับอ่อนอักเสบที่กลับเป็นซ้ำและเรื้อรัง (Chronic Relapsing Pancreatitis)
- ภาวะข้ออักเสบรูมาตอยด์ชนิดรุนแรง (Severe Rheumatoid Arthritis)
การผ่าตัดใหญ่ (Major Surgeries)
การผ่าตัดใหญ่โดยทั่วไป หมายถึง การผ่าตัดที่ต้องผ่านผนังหรือช่องโพรงของร่างกาย และจำเป็นต้องใช้ยาสลบแบบทั่วไป (General Anesthesia) หรือการใช้ยาระงับความรู้สึกเฉพาะส่วน (Regional Anesthesia) เช่น บล็อคหลัง บล็อคแขน บล็อคขา รวมถึง:
- การผ่าตัดเปลี่ยนอวัยวะหรือปลูกถ่ายไขกระดูก (Major Organs Transplantation or Bone Marrow Transplantation)
- การผ่าตัดกระดูกสันหลังคดที่ไม่ทราบสาเหตุ (Surgery for Idiopathic Scoliosis)
ข้อสังเกตสำคัญ
- เงื่อนไข Co-payment: จะพิจารณาเป็นรายปี และจะถูกนำมาใช้ในกรณีที่ผู้เอาประกันภัยมีการเคลมค่ารักษาพยาบาลผู้ป่วยใน (IPD) ด้วย โรคเล็กน้อย (Simple Diseases) หรือ โรคทั่วไป (General Diseases) เกินจำนวนครั้งและ/หรืออัตราการเคลมที่กำหนดไว้ในกรมธรรม์
- กรมธรรม์ใหม่: เงื่อนไข Co-payment นี้ส่วนใหญ่มีผลบังคับใช้สำหรับกรมธรรม์ประกันสุขภาพที่เริ่มคุ้มครองตั้งแต่วันที่ 20 มีนาคม 2568 เป็นต้นไป (หรือตามประกาศของแต่ละบริษัทประกัน)
- รายละเอียดกรมธรรม์: เพื่อความถูกต้องและชัดเจนที่สุด แนะนำให้ตรวจสอบรายละเอียดเงื่อนไขและรายชื่อโรคร้ายแรง/การผ่าตัดใหญ่ที่ได้รับการยกเว้น Co-payment โดยตรงจากกรมธรรม์ประกันสุขภาพของคุณ หรือสอบถามจากตัวแทนประกันภัย
การทำความเข้าใจเงื่อนไขเหล่านี้จะช่วยให้คุณวางแผนการใช้ประกันสุขภาพได้อย่างมีประสิทธิภาพมากขึ้น
เงื่อนไข Co-Payment
ทั้งนี้ท่านสามารถดูรายละเอียดเงื่อนไขการเคลมที่จะทำให้ต้องเข้าร่วมเงื่อนไข Copayment ด้ที่ลิงคนี้ โรคร้ายแรงและการผ่าตัดใหญ่ ที่ไม่ถูกนับเป็น Co-Payment
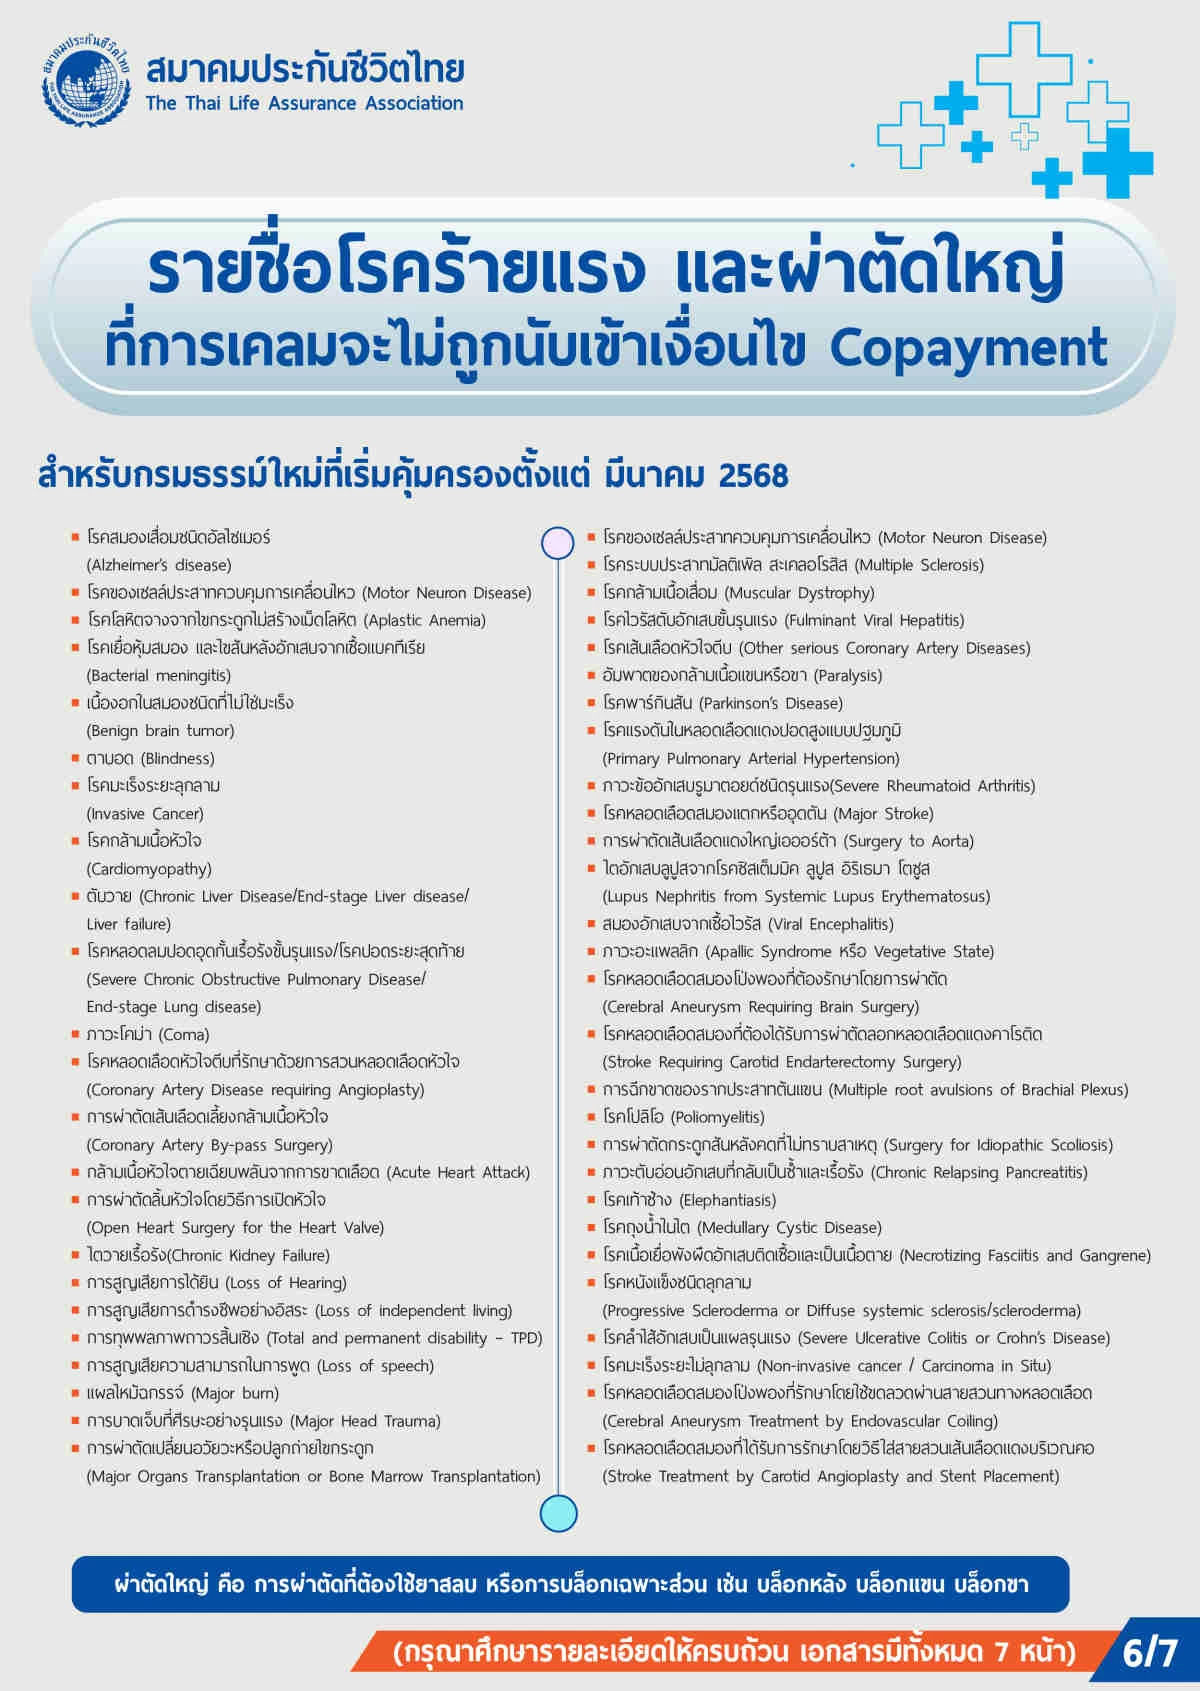
ตารางสรุปสาระสำคัญ: โรคร้ายแรงและการผ่าตัดใหญ่ ที่ไม่ถูกนับเป็น Co-Payment 2025
| ประเด็นสำคัญ | รายละเอียดและข้อควรทราบ |
|---|---|
| หัวข้อหลักของบทความ | โรคร้ายแรงและการผ่าตัดใหญ่ ที่ไม่ถูกนับเป็น Co-Payment 2025 — สรุปสาระสำคัญ เงื่อนไข และแนวทางวางแผนความคุ้มครองอย่างถูกต้อง |
| ประเด็นสำคัญที่ 1 | โรคร้ายแรงและการผ่าตัดใหญ่ ที่ไม่ถูกนับเป็น Co-Payment ในปี 2025 |
| ประเด็นสำคัญที่ 2 | โรคร้ายแรง (Major Critical Illnesses) |
| ประเด็นสำคัญที่ 3 | ข้อสังเกตสำคัญ |
| ประเด็นสำคัญที่ 4 | เงื่อนไข Co-Payment |
| คำแนะนำเพิ่มเติม | ควรตรวจสอบเงื่อนไขความคุ้มครอง ระยะเวลารอคอย และข้อยกเว้นร่วมกับตัวแทนประกันชีวิต AIA ก่อนตัดสินใจ |
คำถามที่พบบ่อย (FAQ)
1. สรุปจุดเด่นและเงื่อนไขสำคัญของ โรคร้ายแรงและการผ่าตัดใหญ่ ที่ไม่ถูกนับเป็น Co-Payment 2025 มีอะไรบ้าง?
สาระสำคัญของ โรคร้ายแรงและการผ่าตัดใหญ่ ที่ไม่ถูกนับเป็น Co-Payment 2025 มุ่งเน้นเรื่อง โรคร้ายแรงและการผ่าตัดใหญ่ ที่ไม่ถูกนับเป็น Co-Payment ในปี 2025 โดยผู้เอาประกันภัยควรศึกษารายละเอียดคำนิยาม เงื่อนไขความคุ้มครอง และระยะเวลารอคอยตามที่ระบุในสัญญาเพิ่มเติมหรือเอกสารทางการของ เอไอเอ ประเทศไทย เพื่อให้ได้รับสิทธิประโยชน์สูงสุด
2. ข้อควรรู้เกี่ยวกับ โรคร้ายแรง (Major Critical Illnesses) ต้องเตรียมตัวอย่างไร?
ในการดำเนินการเกี่ยวกับ โรคร้ายแรง (Major Critical Illnesses) แนะนำให้ตรวจสอบสถานะกรมธรรม์ เอกสารใบรับรองแพทย์ หรือหลักฐานการชำระเบี้ยประกันภัยให้ครบถ้วน และสามารถติดต่อตัวแทนประกันชีวิต AIA เพื่อช่วยตรวจสอบสิทธิ์และประสานงานได้อย่างรวดเร็ว
3. ความคุ้มครองนี้สามารถใช้ลดหย่อนภาษีและอยู่ภายใต้มาตรฐานใด?
ผลิตภัณฑ์ประกันชีวิตและสัญญาเพิ่มเติมประกันสุขภาพ/โรคร้ายแรงของ AIA อยู่ภายใต้การกำกับดูแลของสำนักงาน คปภ. (oic.or.th) และสามารถนำเบี้ยประกันภัยไปใช้สิทธิ์ลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามหลักเกณฑ์ที่กรมสรรพากร (rd.go.th) กำหนด
🔗 คู่มือวางแผนประกันที่เกี่ยวข้องและแหล่งอ้างอิงทางการ
หน้าหลักและคู่มือเปรียบเทียบแบบประกัน AIA:
• เปรียบเทียบประกันสุขภาพ AIA ทุกแผนยอดนิยม 2026
• AIA Health Happy New ประกันสุขภาพเหมาจ่าย Balanced & Begin
• ประกันโรคร้ายแรง AIA คุ้มครองครบทุกระยะ
• ประกันชีวิตมีกี่แบบ และควรเลือกสัญญาหลักอย่างไร
แหล่งข้อมูลอ้างอิงและหน่วยงานกำกับดูแล:
• เอไอเอ ประเทศไทย (AIA Thailand) — ข้อมูลผลิตภัณฑ์และเงื่อนไขความคุ้มครองทางการ
• สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) — มาตรฐานสัญญาประกันภัยและการคุ้มครองผู้บริโภค
• กรมสรรพากร (The Revenue Department) — หลักเกณฑ์การลดหย่อนภาษีเบี้ยประกันชีวิตและประกันสุขภาพ